SK텔레콤 주가 전망, 앤트로픽 가치만 4조!?
최근 어닝 서프라이즈를 기록하며 단순 통신사에서 AI 데이터센터 대장주로 완벽히 탈바꿈하고 있는 SK텔레콤의 최신 실적 분석과 향후 주가 전망을 꼼꼼하게 정리해 보겠습니다.
1. SK텔레콤 3분기 어닝 서프라이즈와 목표주가 최대 15만 원 분석
💡 전년 대비 영업이익 1,040% 폭증과 연간 영업이익 2조 원 시대 재진입
SK텔레콤의 3분기 영업이익이 전년 대비 무려 1,040% 넘게 폭증!
작년 해킹 사태로 무너졌던 이익 체력을 완전히 회복하면서 영업이익 5,523억 원이라는 어닝 서프라이즈를 터뜨린 겁니다.
단순한 통신사를 넘어 AI 데이터센터 대장주로 판이 바뀌고 있는데 과연 지금 들어가도 될지 바로 따져볼까요?
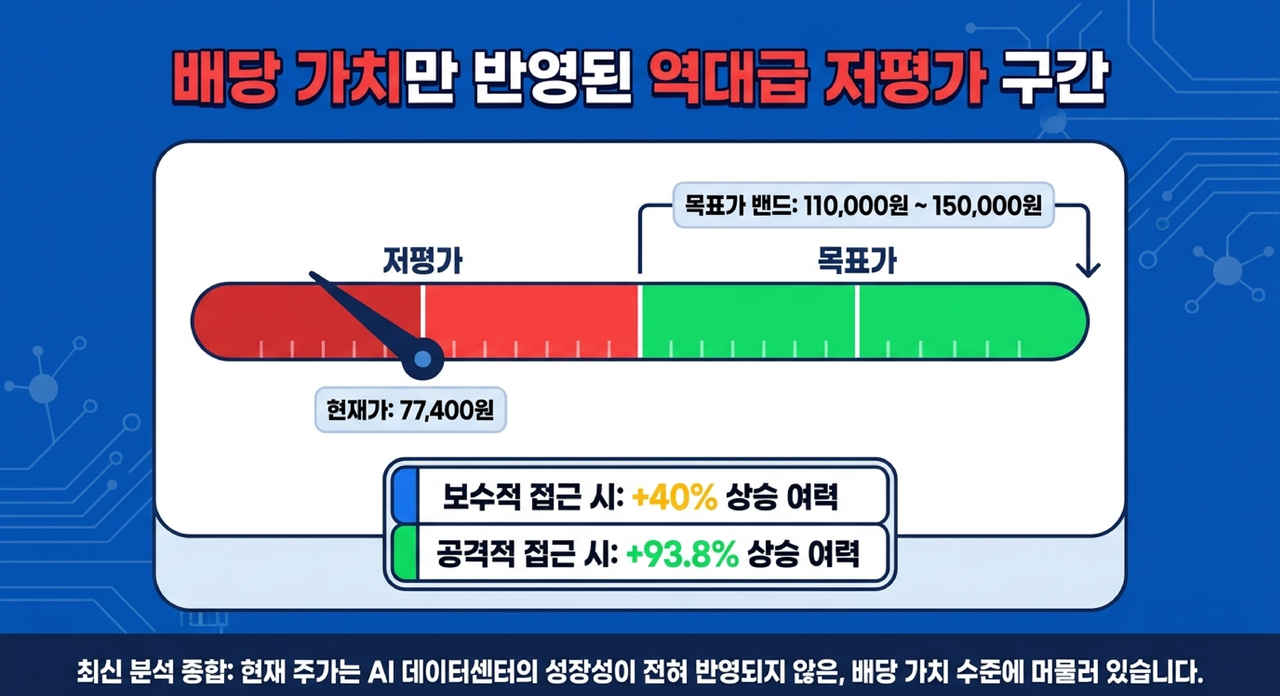
현재 7만 7,400원대인 주가를 두고 목표주가가 최저 11만 원에서 최고 15만 원까지 쏟아지고 있습니다.
보수적으로 잡아도 40% 이상, 공격적으로 보면 무려 93.8%의 상승 여력이 열려 있다는 거죠.
시장 전문가들은 지금 주가가 배당 가치만 겨우 반영한 과도한 저평가 구간이라고 입을 모으고 있거든요.
왜 이렇게 난리냐면 올해 연간 연결 영업이익이 1조 9,550억 원에서 최대 2조 290억 원에 육박할 걸로 보이기 때문입니다.
작년에 유심 정보 유출 사태로 5,000억 원 규모의 보상 패키지를 풀면서 바닥을 찍었던 실적이 완전히 정상 궤도에 오른 셈이죠.
일회성 비용을 다 발라내고 봐도 세 개 분기 연속 5,000억 원대 영업이익을 찍으며 체급 자체가 달라졌습니다.
2. 본업 무선 통신 수익성 강화와 자회사 SK브로드밴드 사상 최대 실적
💡 5G 보급률 82.6% 돌파 및 마케팅비 절감으로 완성한 든든한 캐시카우
솔직히 말씀드리면 본업인 무선 통신에서 돈 버는 스킬이 훨씬 날카로워졌습니다.
핸드셋 가입자가 전 분기 대비 5만 4,000명 줄었는데도 5G 보급률이 82.6%까지 오르면서 무선 매출이 약 2조 6,000억 원으로 전년 대비 22% 가까이 뛰었거든요.
가입자 수만 늘리는 출혈 경쟁 대신 돈 되는 우량 고객에 집중하면서 마케팅비 비율을 23.8%까지 뚝 떨어뜨린 덕분입니다.
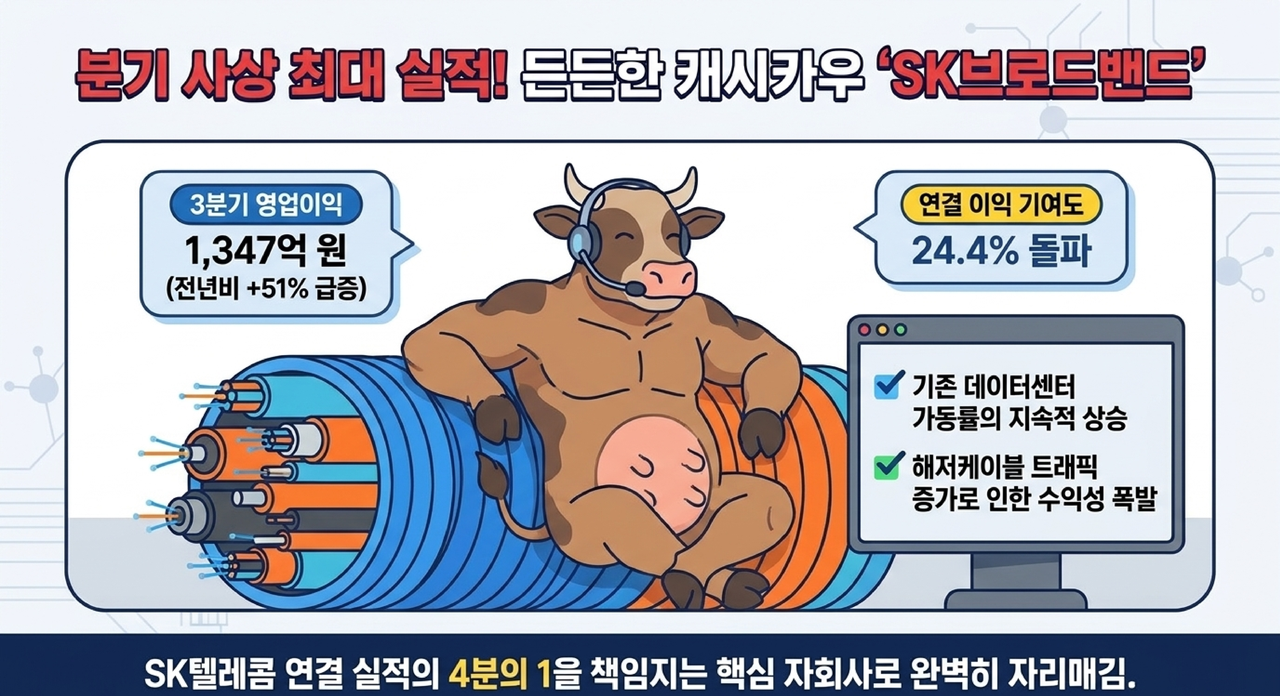
여기에 알짜 자회사인 SK브로드밴드가 3분기 영업이익 1,347억 원을 기록하며 분기 사상 최대 실적을 갈아치웠습니다.
전년 대비 무려 51%나 급증한 수치인데 연결 영업이익에서 차지하는 비중이 24.4%까지 커진 상황이고요.
기존 데이터센터 가동률이 쭉쭉 올라가고 해저케이블 트래픽까지 늘어나면서 든든한 캐시카우 역할을 톡톡히 해내고 있는 거죠.
3. 신성장 동력 SK호라이즌·SK하이퍼 AI 데이터센터와 앤스로픽 지분 가치
💡 기업가치 6.3조 인정받은 데이터센터 사업과 최대 4.3조 규모의 숨겨진 지분 가치
바로 SK호라이즌과 SK하이퍼라는 두 개의 날개로 AI 데이터센터 사업을 대놓고 키우기 시작했다는 겁니다.
기존 데이터센터와 해저케이블을 맡은 SK호라이즌은 외부에서 3조 1,000억 원의 자금을 조달하며 벌써 기업가치를 6조 3,000억 원이나 인정받았거든요.
오는 2030년 데이터센터 총매출만 1조 5,000억 원까지 연평균 31%씩 폭풍 성장할 거라는 분석이 나옵니다.
특히 기가와트급 초대형 데이터센터 개발을 전담하는 SK하이퍼가 3분기에만 1,486억 원의 설비투자를 집행하며 본격적인 신호탄을 쐈습니다.
말만 앞세우는 게 아니라 실제로 부지를 사고 전력망을 깔기 시작했다는 결정적 증거잖아요.
이미 울산 일부 용량은 건축 허가를 따냈고 글로벌 빅테크 서너 곳과 장기 계약을 두고 막판 줄다리기 중입니다.
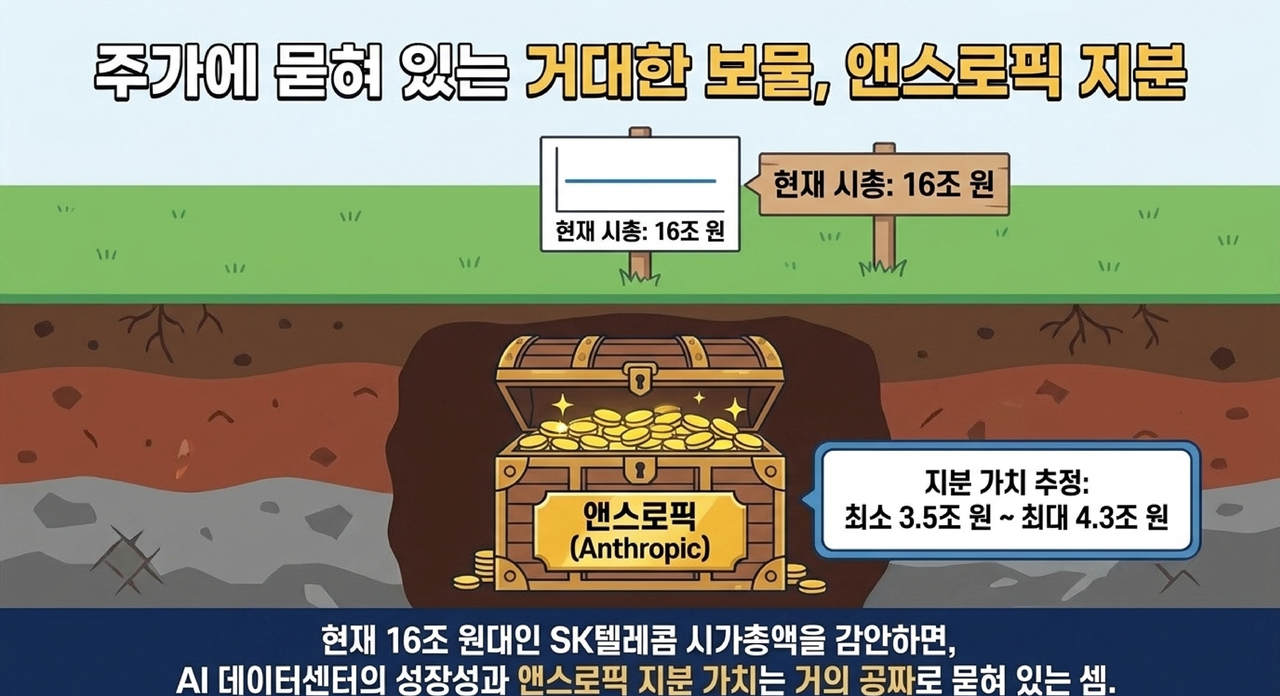
게다가 숨겨진 보물인 앤스로픽 지분 가치도 빼놓을 수 없습니다.
SK텔레콤이 보유한 앤스로픽 지분 가치를 최소 3조 5,000억 원에서 최대 4조 3,000억 원 수준으로 평가하고 있거든요.
시가총액이 16조 원대인데 이 지분 가치와 데이터센터 성장성은 지금 주가에 거의 공짜 수준으로 묻혀 있다는 겁니다.
4. 주가 조정 원인과 향후 주주환원 및 비과세 감액배당 전망
💡 데이터센터 설비투자 부담 속 주당배당금 전망과 비과세 배당 혜택
하지만 마냥 좋아할 수만은 없는 이유가 있거든요.
최근 두 달 사이 주가가 고점 대비 조정을 받은 가장 큰 원인이 바로 대규모 데이터센터 펀딩에 대한 시장의 의구심 때문이었습니다.
금리 부담이 여전한 상황에서 글로벌 테넌트와의 장기 계약 체결이 예상보다 늦어지다 보니 돈은 제대로 조달할 수 있겠냐는 걱정이 나온 거죠.
더 중요한 건 회사의 돈 쓰는 우선순위가 주주환원에서 성장 투자로 미묘하게 이동하고 있다는 점입니다.
외부 자금을 끌어오더라도 기가와트급 데이터센터를 지으려면 자체 투자비 증가가 불가피하다고 경영진이 직접 밝혔거든요.
즉 앞으로는 달콤한 배당 확대만 바라보기보다 데이터센터가 진짜로 돈을 벌어오는지 성장성을 따져봐야 하는 시점입니다.
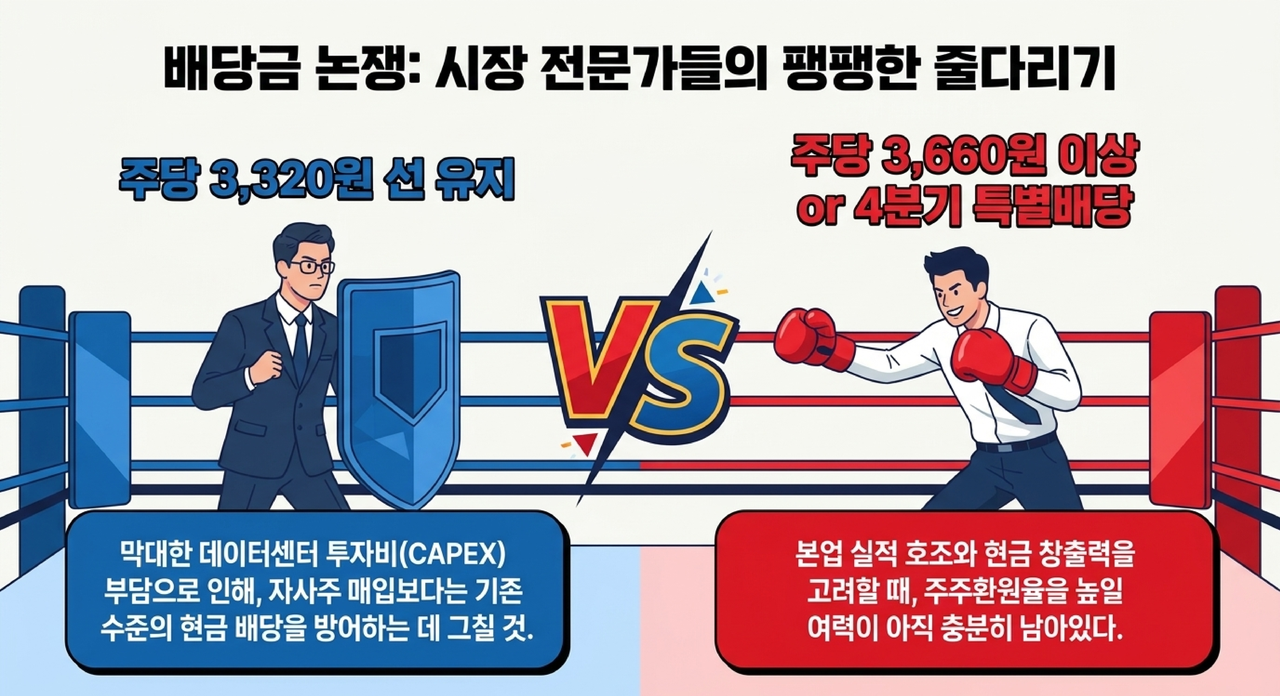
실제로 향후 배당과 주주환원을 두고는 시장 전문가들 사이에서도 의견이 팽팽하게 갈립니다.
가장 보수적인 시각을 보인 분석에서는 데이터센터 투자 때문에 자사주 매입보다는 주당배당금 3,000원에서 3,320원 수준의 현금 배당 유지에 그칠 걸로 보거든요.
반면 낙관적인 분석에서는 4분기 특별배당 가능성이나 주당배당금이 3,660원 이상 늘어날 여지가 충분하다고 맞서고 있습니다.
다만 주주 입장에서 한 가지 확실한 위안거리는 올해 결산배당부터 감액배당, 즉 비과세 배당이 시행된다는 겁니다.
액면 배당금이 3,320원 수준으로 살짝 아쉬워 보일 수 있어도 세금을 안 떼니까 주주들이 실제로 손에 쥐는 실수령액은 예년과 맞먹는 수준이 되거든요.
여기에 11월 전후로 거론되는 앤스로픽 상장 이슈에 따라 단기 주가 변동성이 커질 수 있다는 점도 꼭 염두에 두셔야 합니다.
5. SK텔레콤 주가 폭발을 결정지을 향후 핵심 관전 포인트 2가지
💡 울산 데이터센터 빅테크 장기 계약 확정 여부와 앤스로픽 지분 활용 방안
그렇다면 앞으로 주가 폭발을 결정지을 핵심 관전 포인트는 무엇일까요?
첫째로 늦어도 내년 상반기 안에 SK하이퍼가 글로벌 빅테크 서너 곳과 울산 데이터센터 초기 물량 장기 계약을 확정 짓는지를 봐야 합니다.
이 계약서 도장이 찍히는 순간 자금 조달 우려가 한 방에 날아가면서 주가 리레이팅이 본격화될 거거든요.
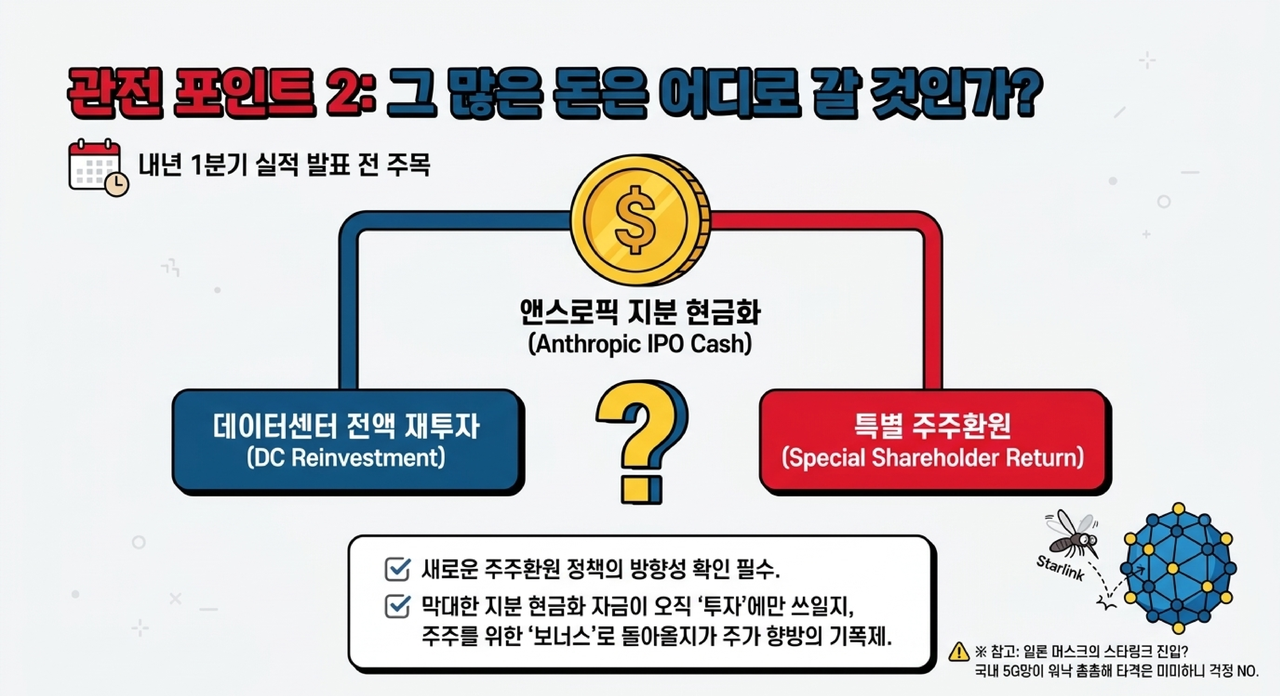
둘째로 내년 1분기 실적 발표 전까지 공개될 새로운 주주환원 정책과 앤스로픽 지분 활용 방안을 체크해야 합니다.
앤스로픽 상장 후 지분을 현금화했을 때 과연 데이터센터 투자에 다 쓸지, 아니면 특별 주주환원으로 주주들에게도 보너스를 챙겨줄지가 주가의 기폭제가 될 겁니다.
일론 머스크의 스타링크 위성통신 진입 우려는 국내 5G 통신망이 워낙 촘촘해서 타격이 미미할 테니 걱정 안 하셔도 되고요.
정리하자면 SK텔레콤은 본업 회복으로 연간 영업이익 2조 원 시대를 다시 열었고, 이제는 AI 데이터센터라는 거대한 성장 엔진을 장착하는 변곡점에 서 있습니다.
단기 투자비 부담과 계약 시점 지연이라는 성장통이 있지만 현 주가는 업사이드가 훨씬 크게 열려 있는 매력적인 구간이라는 거죠.
물론 모든 투자의 최종 판단과 결정은 여러분 본인의 몫이라는 점 잊지 마시고,
오늘 정리해 드린 핵심 지표들을 바탕으로 현명하고 성공적인 투자 이어가시길 바랍니다.
📌 핵심 투자 포인트 3줄 요약
- SK텔레콤 3분기 영업이익이 전년 대비 1,040% 폭증한 5,523억 원을 기록하며 연간 영업이익 2조 원 시대에 재진입했고, 증권가 목표주가는 최고 15만 원까지 제시되고 있습니다.
- SK호라이즌(기업가치 6.3조 원)과 SK하이퍼를 양 날개로 한 AI 데이터센터 사업 확장 및 최대 4.3조 원 가치의 앤스로픽 지분이 핵심 성장 동력으로 꼽힙니다.
- 올해 결산배당부터 세금을 떼지 않는 비과세 감액배당이 적용되며, 내년 상반기 내 울산 데이터센터 글로벌 빅테크 장기 계약 체결 여부가 주가 리레이팅의 핵심 열쇠입니다.
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다