현대로템 주가 반토막, 지금 손절해야 할까? 여의도 기관들이 '매수'를 외치는 진짜 이유
최근 주가가 고점 대비 반토막 난 현대로템에 대해 다들 실망하고 있지만, 여의도 기관들은 오히려 저가 매수 기회라며 입을 모으고 있습니다. 3분기 아쉬운 실적 속에서도 숨겨진 엄청난 반전 카드와 향후 주가 전망을 꼼꼼히 정리해 드립니다.
1. 3분기 실적 아쉽지만… 여의도 증권가가 목표주가 밴드 내리고도 '매수' 외치는 이유
💡 연초 대비 47% 폭락, 악재는 이미 주가에 반영됐다
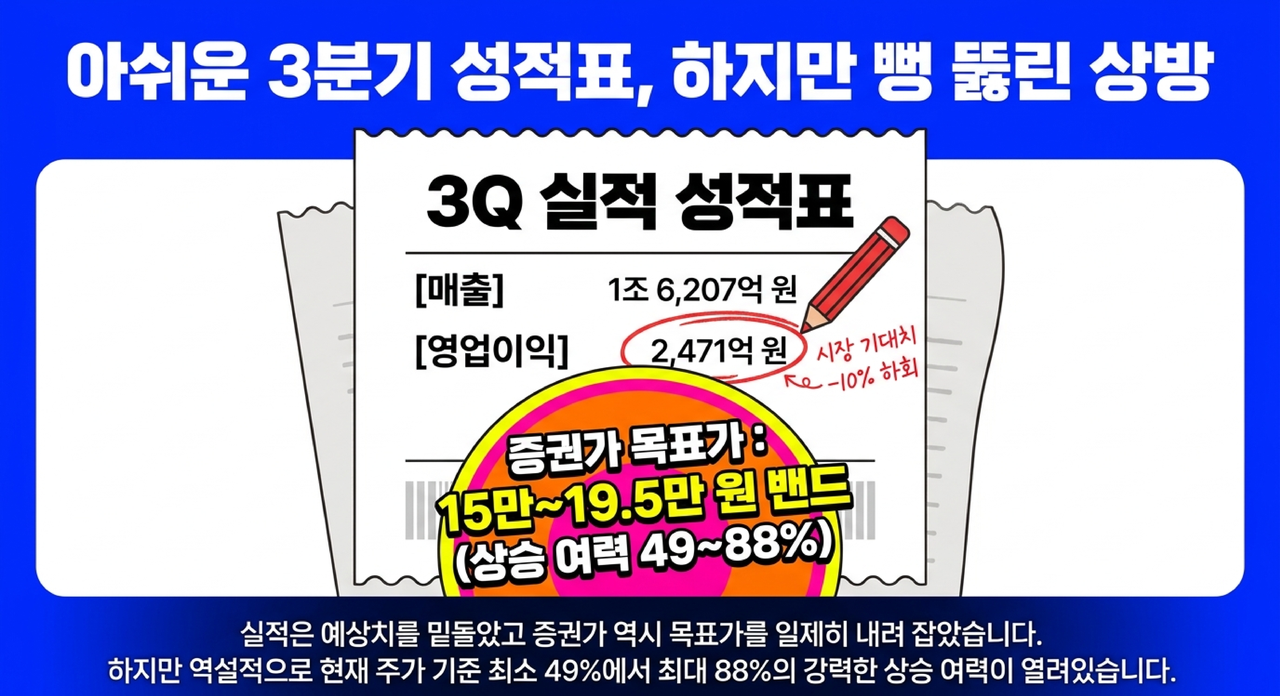
고점 26만 9천 원에서 10만 원 선까지 반토막 난 현대로템, 다들 이제 끝났다고 손절할 때 여의도 기관들은 일제히 다른 곳을 보고 있습니다. 3분기 영업이익이 시장 기대치를 10%나 밑돌았는데도 모든 리포트가 매수를 외치는 진짜 이유는 주가에 숨겨진 엄청난 반전 카드 때문입니다.
이번 3분기 성적표는 매출 1조 6,207억 원, 영업이익 2,471억 원으로 시장 예상치보다 10% 넘게 빠지며 아쉬움을 남겼습니다. 증권가에서도 목표주가를 최저 15만 원에서 최고 19만 5천 원으로 내려 잡았지만, 현재 주가 기준 상승 여력은 최소 49%에서 최대 88%까지 열려 있다고 입을 모으고 있습니다.
올해 수주 지연 우려로 주가가 연초 대비 47% 이상 폭락하면서 악재는 이미 주가에 다 녹아들었습니다. 한 대형 증권가 분석에 따르면 2027년 기준 주가수익비율이 11배 수준까지 떨어져 글로벌 경쟁사 평균인 18.7배 대비 과도하게 저평가된 상태입니다.
2. 영업이익 줄었어도 방산 부문 마진은 껑충! 29조 원에 달하는 든든한 수주 잔고
💡 수출 마진 최대 46% 추정, 4년 치 일감 확보 완료
3분기 전체 영업이익은 줄었지만 핵심인 방산 부문의 영업이익률은 전 분기 24.5%에서 28.1%로 오히려 껑충 뛰었습니다. 폴란드 2차 계약 물량 인도가 본격화되고 예비성 비용 환입까지 더해지면서, 수출 마진율만 떼어놓고 보면 무려 30% 후반대에서 최대 46%까지 찍힌 것으로 추정됩니다.
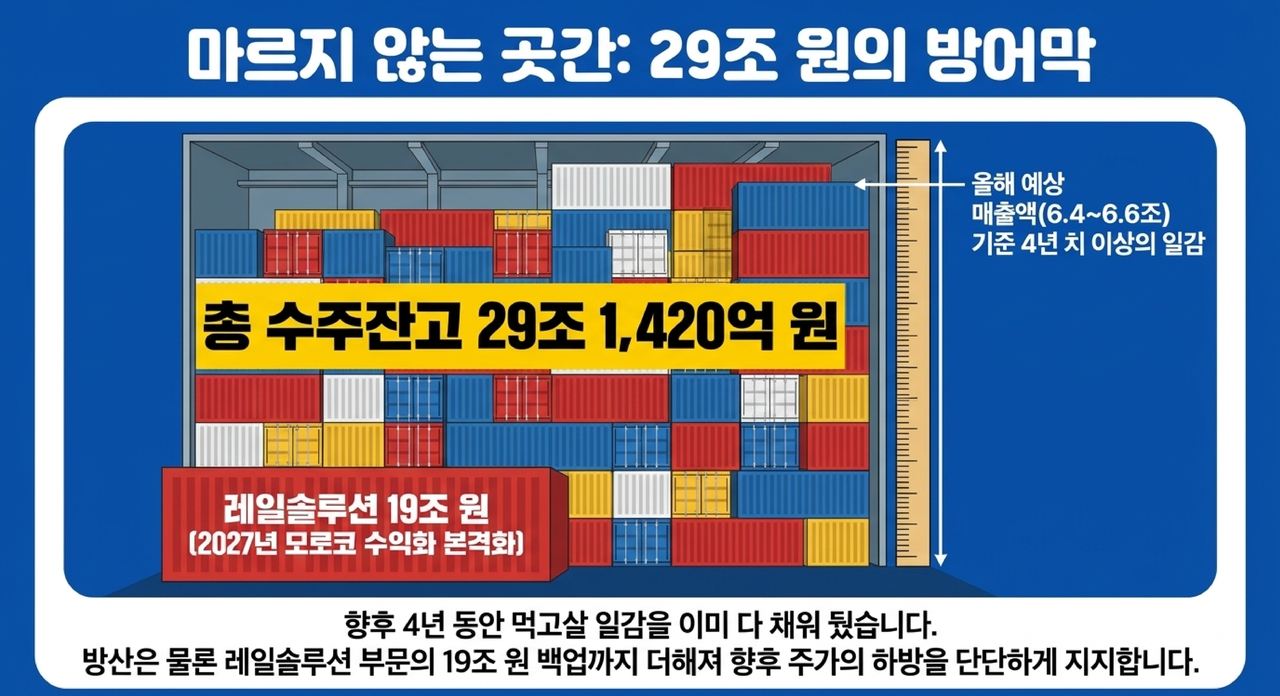
앞으로 몇 년 동안 먹고살 일감인 수주 잔고는 29조 1,420억 원에 달합니다. 올해 예상 매출액이 6조 원대 중반인 것을 감안하면 4년 치 이상의 일감을 이미 탄탄하게 확보해 둔 셈입니다.
레일솔루션 부문 역시 19조 원이 넘는 수주 잔고를 바탕으로 2027년 모로코 물량 생산이 본격화되면 수익성이 확 좋아질 것으로 분석됩니다. 당초 2028년 예정이던 폴란드 K2PL 64대 생산 일정도 2027년 하반기로 앞당겨 내년 매출 구멍을 영리하게 메꿀 계획입니다.
3. 그룹 내 특수사업부 전격 인수, 지상·해상·항공 아우르는 미래 무인 전장 체계로 도약
💡 핵심 포신 직접 생산으로 원가 절감과 납기 단축 동시 달성
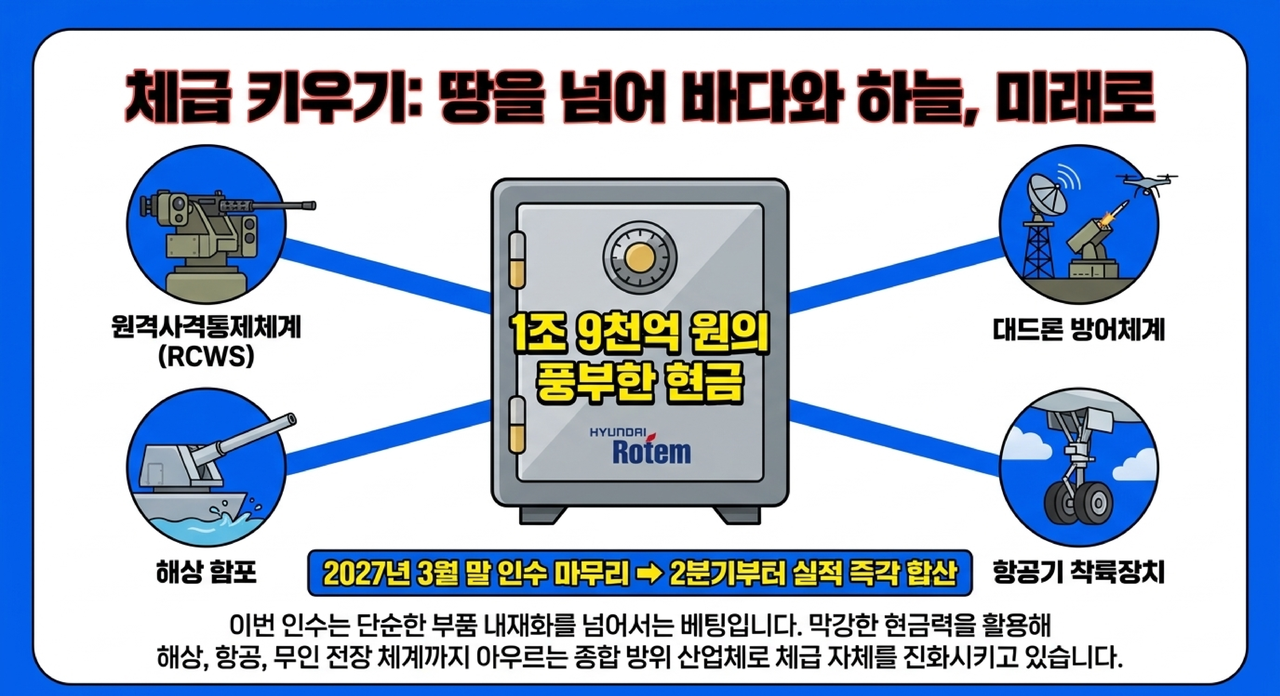
현대로템은 자체 현금 3,584억 원을 들여 그룹 내 특수사업부를 전격 인수하기로 결정했습니다. 이 사업부는 K2 전차와 K9 자주포에 들어가는 핵심 포신을 국내에서 유일하게 만드는 곳으로, 작년에만 매출 3,931억 원, 영업이익 456억 원을 기록한 알짜배기입니다.
전차의 심장인 대포를 직접 만들게 되면서 원가 절감과 납기 단축이라는 두 마리 토끼를 다 잡았습니다. 단순 포신 인수를 넘어 원격사격통제체계, 대드론 방어체계, 해상 함포, 항공기 착륙장치까지 한꺼번에 품게 되었습니다.
3분기 말 기준 약 1조 9천억 원에 달하는 풍부한 현금을 활용해 체급을 키웠으며, 2027년 3월 말 인수가 마무리되면 2분기부터 당장 방산 실적에 합산될 예정입니다.
4. 수출 공백 우려와 수주 지연 리스크… 기관별 실적 전망 엇갈리는 이유는?
💡 내수 비중 확대 및 해외 수주 파이프라인 지연 변수 체크
다만 수익성이 낮은 국내 4차 양산 물량 비중이 커지면서 전체 마진이 깎일 수 있는 뼈아픈 리스크도 존재합니다. 수출 마진은 30%가 넘지만 내수 마진은 한 자릿수에 불과해, 수출 비중이 줄어들면 이익 체력이 떨어지는 구조입니다.
이로 인해 2027년 영업이익 전망치를 두고 기관별 의견이 7,680억 원(역성장)부터 1조 2,860억 원(증가)까지 5천억 원 이상 극명하게 갈리고 있습니다. 신규 수주 시점에 대한 불확실성이 크기 때문입니다.
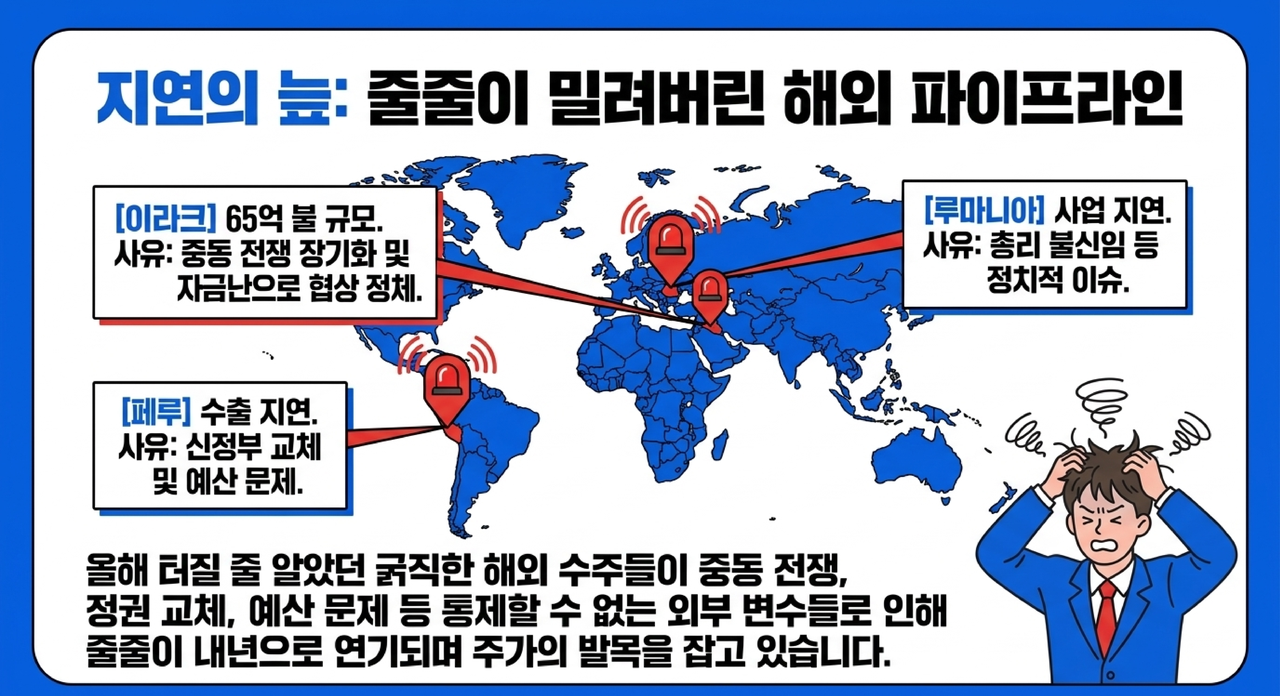
실제로 약 65억 달러 규모의 이라크 K2 전차 사업을 비롯해 페루와 루마니아 수출 협상 등이 중동 전쟁, 신정부 교체, 정치적 이슈 등으로 줄줄이 내년으로 밀려난 상태입니다. 여기에 원화 강세에 따른 환율 하락도 매출 성장 폭을 둔화시키는 요인입니다.
5. 향후 주가 반등의 키포인트: 11월 페루·루마니아 이슈와 4분기 실적
💡 지연은 있어도 취소는 없다, 후속 계약 체결 시점이 진짜 재평가 출발점
향후 주가 향방을 가를 첫 번째 핵심 지표는 11월 말 페루 국회의 2027년 예산안 심의 결과와 루마니아 신임 총리 인선입니다. 페루 물량은 내년 상반기 계약 체결 시 곧바로 2027년 매출로 반영될 수 있으며, 루마니아 역시 약 65억 유로 규모의 입찰 제안서 절차가 핵심 관전 포인트입니다.
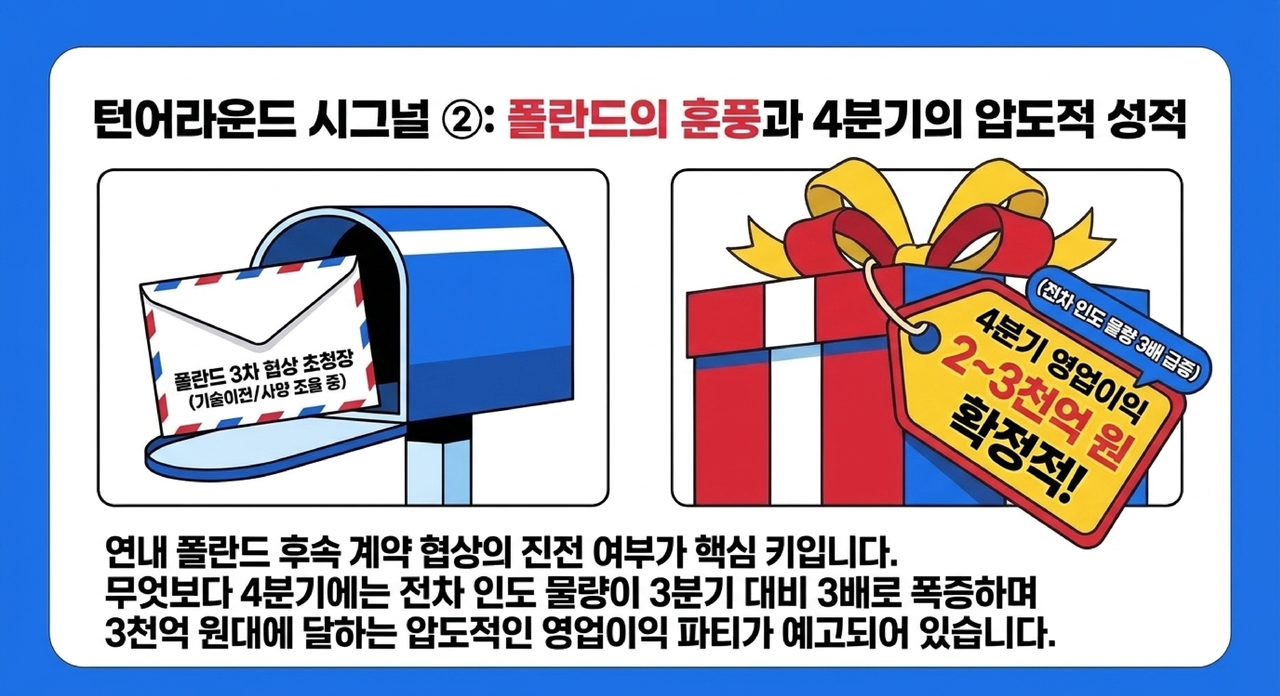
두 번째로는 연내 수령을 목표로 하는 폴란드 3차 계약 협상 초청장과 4분기 실적을 챙겨봐야 합니다. 4분기에는 전차 인도 물량이 3분기 대비 3배 수준으로 급증하며 2천억 원대 후반에서 3천억 원대 초반의 빵빵한 영업이익이 예고되어 있습니다.
현대로템은 단기 진통을 겪고 있지만 29조 원의 수주 잔고와 30%대 수출 마진이 하방을 든든하게 받쳐주고 있습니다. 페루와 폴란드 후속 계약이 터지는 시점이 진짜 재평가의 출발점이 될 것이므로, 관련 일정들을 꼼꼼히 체크해 보시길 바랍니다.
📌 핵심 투자 포인트 3줄 요약
- 3분기 실적은 기대치를 밑돌았으나, 방산 부문 수출 마진율이 최대 46%까지 치솟으며 튼튼한 이익 체력을 증명함.
- 그룹 내 특수사업부 인수를 통해 핵심 포신 직접 생산 및 미래 무인 전장 체계로의 체급 확대 달성.
- 이라크·페루·루마니아 등 수주 지연 리스크가 있으나, 29조 원의 수주 잔고와 향후 폴란드·페루 후속 계약이 강력한 주가 반등 모멘텀으로 작용할 전망.
※ 본 글은 증권사 리포트 분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다. 모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다