삼성중공업 주가 반토막 속 깜짝 실적! 100% 환헤지와 FLNG·부유식 데이터센터(FDC) 수주 전망 및 목표주가 총정리
52주 최고가 대비 반토막 난 삼성중공업 주가, 과연 지금이 바겐세일 매수 기회일까요 아니면 피해야 할 함정일까요?
남들이 원화 강세에 실적 쇼크를 걱정할 때 나홀로 미소 짓고 있는 삼성중공업의 3분기 실적 비밀과 핵심 팩트를 완벽하게 정리해 드립니다.
1. 삼성중공업 2026년 3분기 실적 분석: 영업이익률 10.7%와 순이익 폭증의 비밀
💡 조업일수 감소에도 빛난 어닝 서프라이즈와 러시아 프로젝트 선물환 청산 보너스
여러분, 52주 최고가 34,400원을 찍던 삼성중공업 주가가 15,720원까지 반토막 난 진짜 이유를 아시나요?
남들은 원화 강세에 실적 쇼크를 걱정할 때, 이 회사는 오히려 남몰래 미소를 짓고 있었거든요.
최근 삼성중공업이 발표한 2026년 3분기 실적을 두고 시장이 아주 뜨겁게 달아오르고 있습니다.
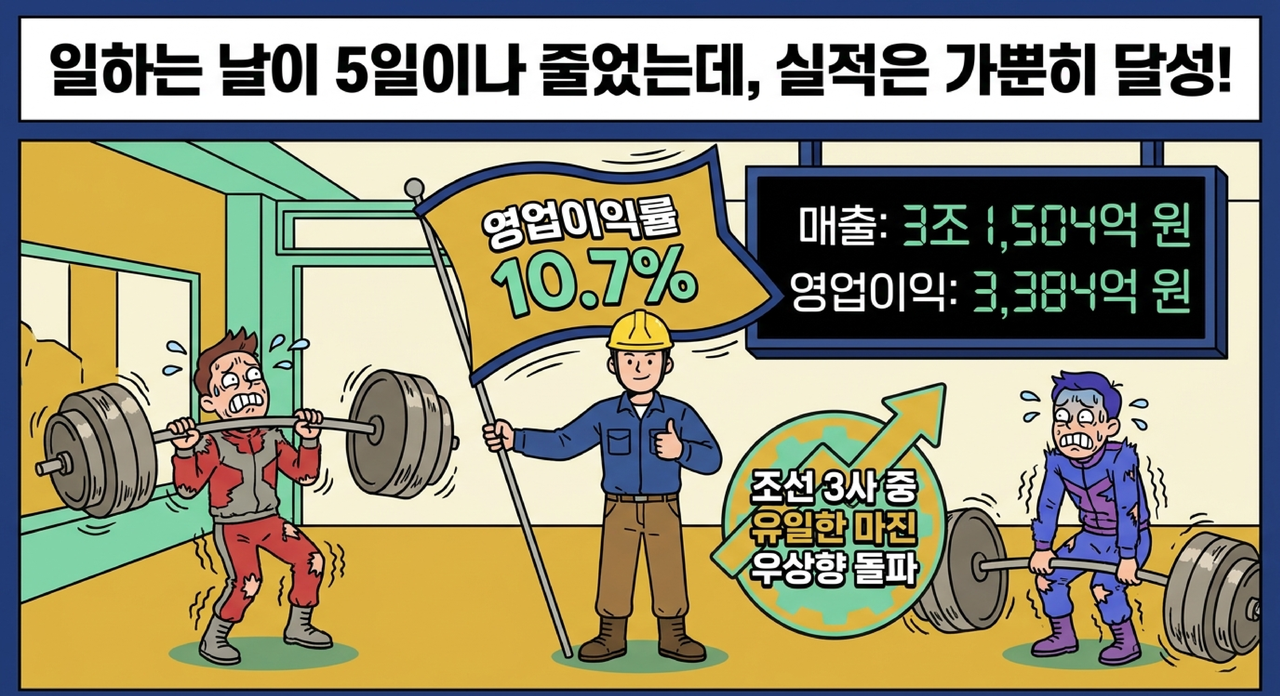
전 분기보다 일하는 날이 5일이나 줄었는데도, 매출 3조 1,504억 원에 영업이익 3,384억 원을 찍으며 시장 기대치를 가볍게 맞춰버렸거든요. 특히 영업이익률이 10.7%까지 올라오면서, 조선 3사 중 나홀로 마진이 우상향하는 기염을 토한 상황입니다.
그런데 이게 진짜 대박인 게 뭔지 아세요? 바로 지배주주 순이익이 4,710억 원으로 전 분기 대비 무려 110%나 폭증해버렸다는 겁니다.
골치 아팠던 러시아 프로젝트 선물환을 청산하면서 영업외에서 2,800억 원이라는 뜻밖의 보너스가 터져 나왔거든요.
상반기 평가손실 2,200억 원을 까고도 연간 600억 원 이익으로 불확실성을 깔끔하게 털어낸 셈이죠.
2. 흔들리지 않는 본업 경쟁력: 100% 환헤지 전략과 3년 치 수주 곳간
💡 고환율 구간에서 쓸어 담은 102억 달러 수주와 2029년 인도 슬롯 완판 임박
그렇다면 일회성 보너스를 다 발라내고 봐도 왜 이렇게 본업 체급이 탄탄해진 걸까요?
비결은 바로 이 회사만의 철저한 100% 환헤지 전략에 있습니다.
최근 환율이 1,500원대에서 1,300원대로 급락하며 경쟁사들이 이익률 훼손으로 신음할 때, 삼성중공업은 매출 적용 환율을 1,300원대로 굳건히 지켜냈거든요.
여기에 수주 타이밍도 그야말로 기가 막혔습니다.
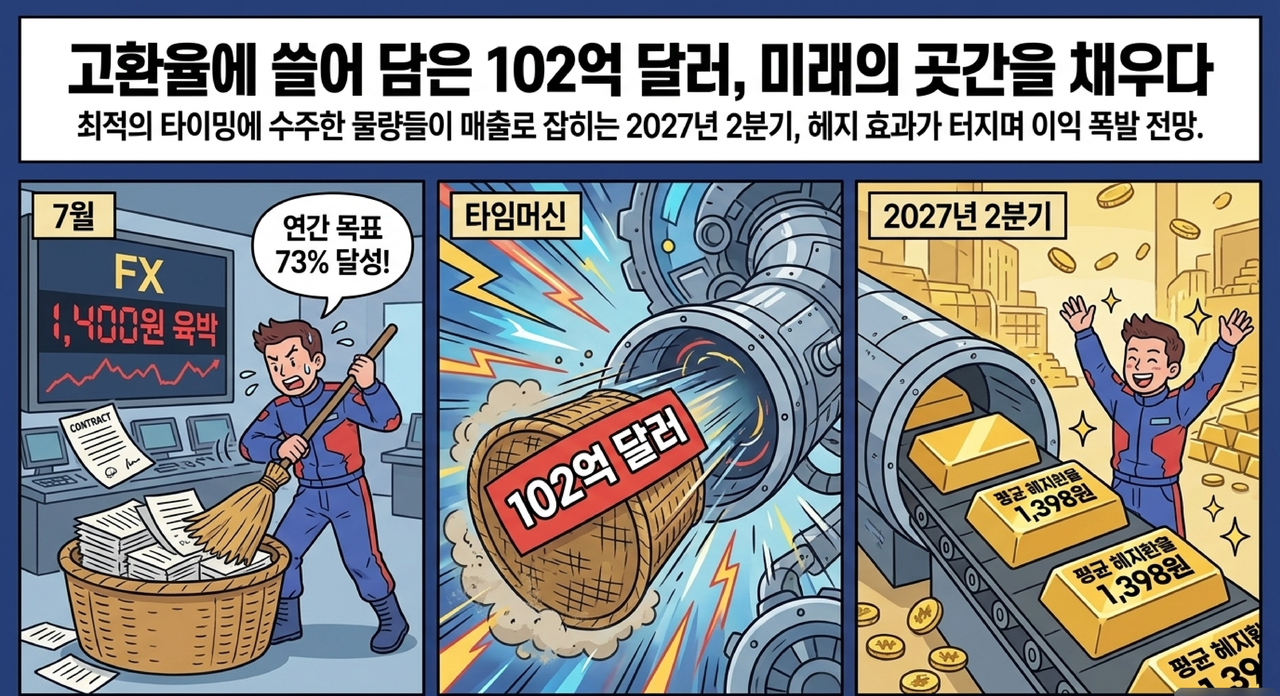
원달러 환율이 1,400원을 넘나들던 7월까지 연간 목표의 73%인 102억 달러를 싹 쓸어 담아 고환율에 환헤지를 걸어둔 거죠.
이 물량들이 본격적으로 매출에 잡히는 2027년 2분기에는 평균 헤지환율이 1,398원까지 치솟으며 이익이 폭발할 전망입니다.
수주 곳간도 그야말로 터져 나가고 있는데요, 올해 10월 말까지 이미 124억 달러를 수주해 연간 목표 139억 달러의 89%를 채웠습니다. 특히 상선 부문은 목표치의 140%가 넘는 80억 달러를 달성하며 앞으로 3년 동안 먹고살 일감이 든든하게 쌓인 셈이죠.
2029년 인도 슬롯도 거의 다 팔아치워서 이제는 급할 게 전혀 없는 상황이고요.
3. 주가 판도를 바꿀 신무기: FLNG 독주 체제와 부유식 데이터센터(FDC)
💡 연내 본계약이 기대되는 미국 델핀 2호기 FLNG와 바다 위의 AI 데이터센터 제우스 프로젝트
배만 잘 파는 게 아니라 해양 플랜트, 특히 부유식 액화천연가스 생산설비인 FLNG 시장에서는 사실상 독주 체제를 굳혔습니다.
현재 4기를 동시에 건조 중인데, 연내 약 25억 달러 규모의 미국 델핀 2호기 본계약까지 유력하거든요.
까놓고 말해서 경쟁사와 직접 부딪히는 안건도 없어서 매년 1~2기씩 따박따박 수주할 거라는 게 전문가들의 공통된 시각입니다.
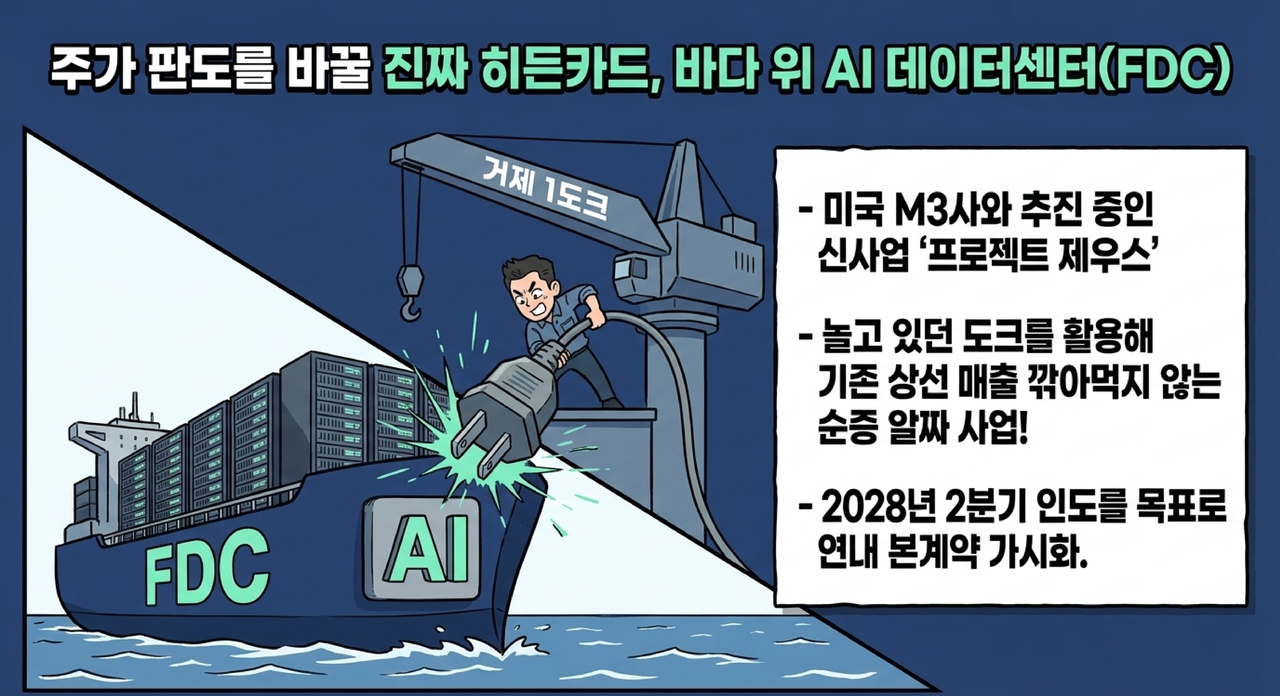
게다가 주가 판도를 바꿀 진짜 히든카드가 따로 있습니다.
바로 바다 위의 AI 데이터센터라 불리는 부유식 데이터센터 FDC입니다.
미국 M3사와 추진 중인 프로젝트 제우스가 상세설계에 들어갔고, 2028년 2분기 인도를 위해 연내 본계약이 가시화될 전망이거든요.
놀고 있던 거제 1도크를 활용하기 때문에 기존 상선 매출을 깎아먹지 않고 순증하는 알짜 신사업인 셈이죠. 자, 여기까지 들으면 당장 풀매수 버튼을 눌러야 할 것 같으시죠? 하지만 솔직히 말씀드리면, 마냥 좋아할 수만은 없는 서늘한 이유들이 분명히 존재하거든요.
4. 호실적에도 목표주가가 하향된 이유: 상선 피크아웃 우려와 저선가 물량
💡 LNG선 운임 하락, 45%에 달하는 저가 수주 잔고 및 해양방산(MRO) 테마 소외
실적이 이렇게 잘 나왔는데도 왜 증권가에서는 목표주가를 줄줄이 내리고 있는지 지금부터 냉정하게 한번 따져볼까요? 가장 먼저 짚어야 할 악재는 상선 시장의 피크아웃 우려와 중국 조선소들의 무서운 추격입니다.
중동 물동량이 줄면서 단기 LNG선 스팟 운임이 하루 4만 달러 이하로 뚝 떨어졌고,
내년부터는 컨테이너선이나 탱커 같은 일반 상선 발주도 줄어들 것으로 보이거든요. 업황이 꺾일 수 있다는 공포가 조선주 전체의 밸류에이션을 짓누르고 있는 겁니다.
실제로 매출 구성을 까놓고 보면 아직 갈 길이 좀 남았습니다.
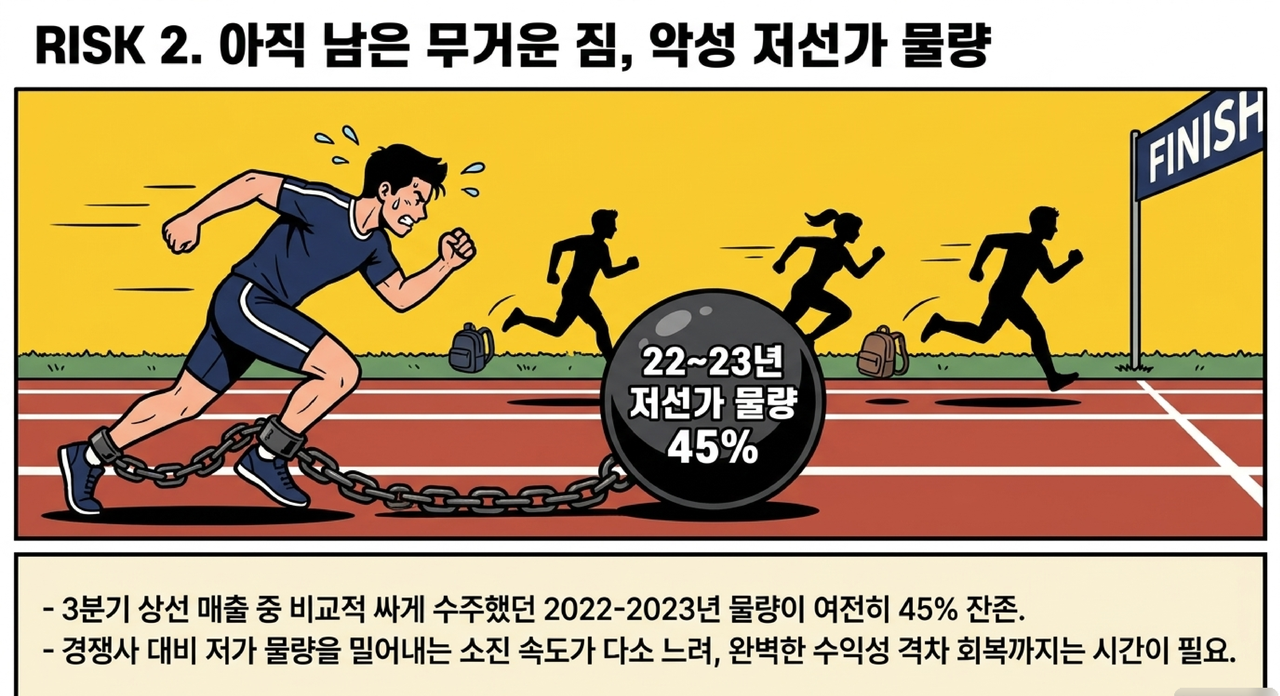
3분기 상선 매출 중에 2022년과 2023년에 비교적 싸게 수주했던 저선가 물량 비중이 여전히 45%나 남아있거든요.
경쟁사들보다 이 저가 물량을 밀어내는 속도가 다소 느리다 보니, 외형이나 수익성 격차를 완전히 좁히기까지는 시간이 더 필요하다는 지적이 나옵니다.
결정적으로 기대를 모았던 해양 수주 지연 가능성과 미국 해양방산 테마 소외도 발목을 잡았습니다.
연내 계약할 줄 알았던 캐나다 웨스턴 FLNG 프로젝트가 2027년으로 넘어갈 가능성이 커졌고, 한미 해양방산 협력인 마스가(MASGA) 테마에서도 비켜나 있거든요. 이 때문에 가장 보수적인 시각을 보인 리포트에서는 목표주가를 24,000원까지 낮췄고, 가장 높게 본 곳은 34,000원을 제시하며 시각차가 극명하게 갈렸습니다.
5. 2027년 영업이익 2조 시대를 향한 3대 관전 포인트와 투자 전략
💡 연말·연초 주가 향방을 가를 핵심 수주 모멘텀과 최대 116%의 상승 여력 점검
그렇다면 이렇게 엇갈리는 전망 속에서 앞으로 주가 향방을 가를 핵심 숫자는 무엇일까요?
시장 전문가들은 올해 연간 매출 약 12조 8천억 원, 영업이익은 1조 3,200억 원에서 1조 3,800억 원 수준을 무난히 달성할 것으로 보고 있습니다. 더 나아가 고선가 물량과 고환율 헤지 효과가 본격화되는 2027년에는 매출 15조 원 돌파와 영업이익 2조 원 시대가 열릴 거라는 계산이죠.
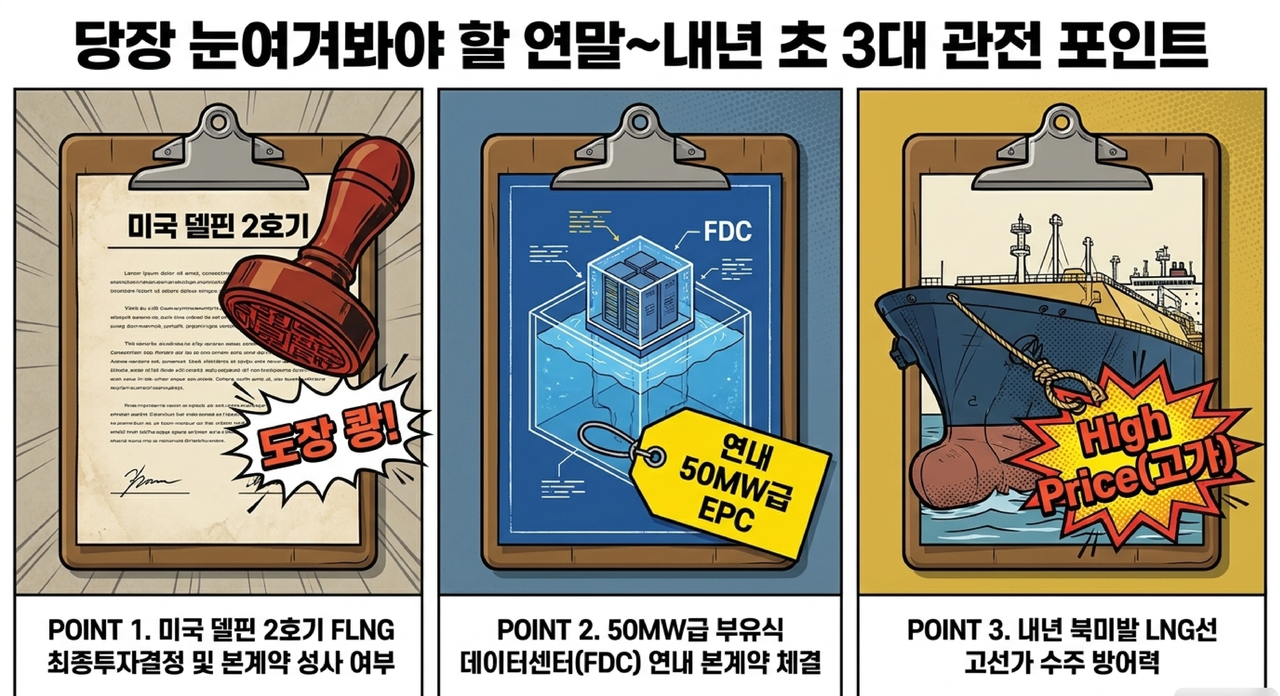
결국 우리가 당장 올해 연말과 내년 초에 눈여겨봐야 할 관전 포인트는 딱 세 가지로 압축됩니다.
첫째는 미국 델핀 2호기 FLNG의 최종투자결정 및 본계약 성사 여부이고요. 둘째는 신사업인 50MW급 부유식 데이터센터 FDC의 연내 EPC 본계약 체결, 셋째는 내년 북미발 LNG선 물량을 얼마나 비싼 값에 따내느냐입니다.
정리하자면 삼성중공업은 100% 환헤지와 3년 치 일감으로 하방은 단단히 막아뒀고, 이제 FDC와 FLNG라는 신무기로 주가 재평가를 노리는 구간입니다.
현 주가 15,720원 대비 증권가 목표가 밴드인 24,000원에서 34,000원까지는 최소 52%에서 최대 116%의 상승 여력이 열려있지만, 모든 투자의 최종 판단과 결정은 여러분 본인의 몫이라는 점 꼭 기억해 두시길 바랍니다.
오늘 정리해 드린 분석 자료가 여러분의 현명한 자산 관리와 성공적인 투자에 든든한 이정표가 되기를 응원합니다!
📌 핵심 투자 포인트 3줄 요약
- 삼성중공업은 2026년 3분기 영업이익률 10.7% 달성 및 러시아 선물환 청산 이익에 힘입어 지배주주 순이익이 전 분기 대비 110% 폭증한 4,710억 원을 기록했습니다.
- 철저한 100% 환헤지 전략과 고환율기 수주 물량 덕분에 2027년 영업이익 2조 원 시대가 전망되며, FLNG 독주 체제와 부유식 데이터센터(FDC) 신사업이 핵심 성장 동력으로 꼽힙니다.
- 상선 피크아웃 우려와 저선가 물량(45%) 부담으로 증권가 목표주가는 24,000원~34,000원으로 엇갈리나, 현 주가 대비 높은 상승 여력을 보유한 만큼 연말 델핀 2호기 및 FDC 본계약 여부를 주시해야 합니다.
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다