한국항공우주 주가 전망: 반토막 주가지만 KF-21 수주 호재 터질까!?
52주 최고가 20만 2,000원을 기록하던 한국항공우주 주가가 반토막이 나며 9만 원대까지 밀려나 투자자분들의 고민이 깊어지고 있습니다.
오늘 포스팅에서는 2026년 3분기 깜짝 실적과 수주 호재부터 투자 전 반드시 체크해야 할 숨은 리스크까지 꼼꼼하게 파헤쳐 보겠습니다.
1. 한국항공우주 주가 반토막에도 증권가가 만장일치 매수를 외치는 이유
💡 2026년 3분기 영업이익 794억 원 달성 및 목표주가 최고 18만 6,000원 제시
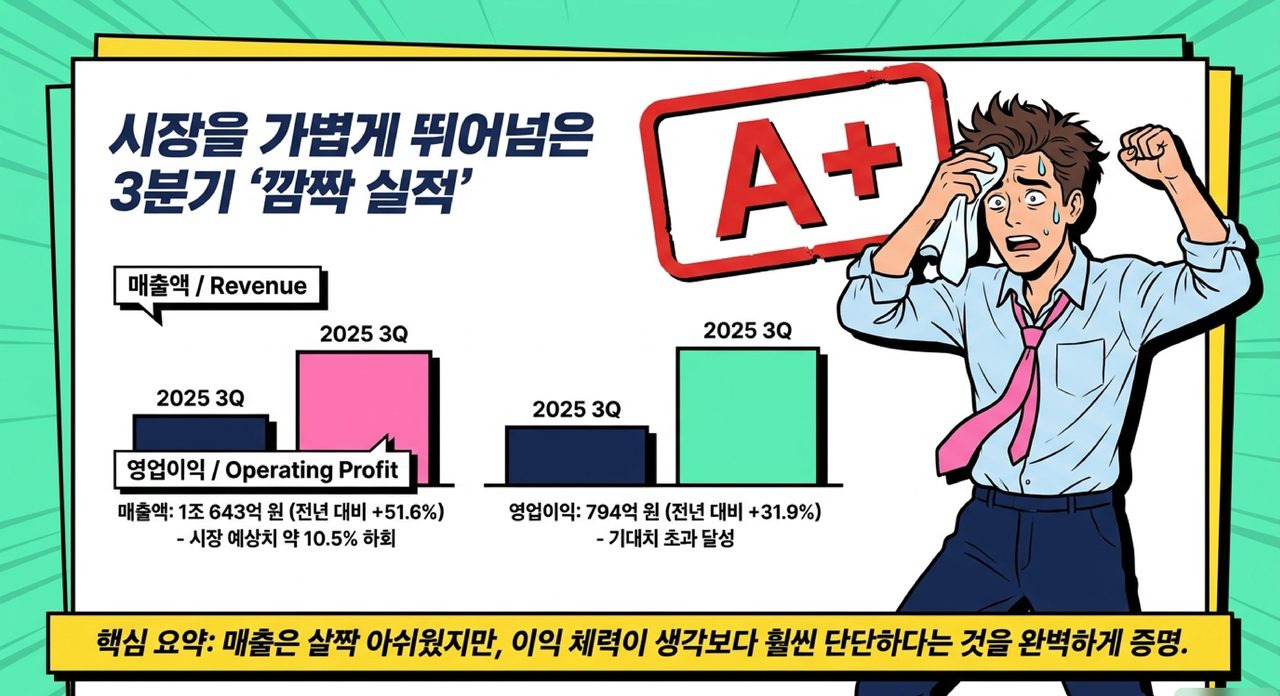
3분기 매출액은 1조 643억 원으로 전년 대비 51.6% 뛰었고, 영업이익은 794억 원으로 31.9%나 급증!
매출은 예상보다 약 10.5% 살짝 못 미쳤지만, 이익 체력이 생각보다 훨씬 단단하다는 걸 숫자로 증명해 낸 셈이죠.
여의도 시장 분석 일곱 곳 모두 투자의견은 만장일치로 매수를 유지한 상황이고요.
가장 보수적인 시각을 보인 기관 분석조차 목표주가 14만 원을 불렀고, 가장 공격적인 곳은 무려 18만 6,000원을 제시했거든요.
심지어 한 곳은 목표가를 15만 원으로 오히려 올리기까지 했는데, 과연 어떤 든든한 믿는 구석이 있길래 이러는 걸까요?
2. KF-21 정식 납품 시작과 1.45조 원 규모의 깜짝 비밀 완제기 수출 계약
💡 양산 회사로의 본격적인 체급 변화 및 수주잔고 26조 2,855억 원 돌파
솔직히 말씀드리면, 이번 실적에서 진짜 대박인 게 뭔지 아세요?
바로 국산 초음속 전투기 KF-21이 드디어 개발 단계를 끝내고 첫 두 대가 우리 군에 정식 납품되면서 약 2,000억 원이 넘는 양산 매출이 찍혔다는 겁니다.
국내 사업 매출만 4,937억 원으로 전년보다 무려 83.3%나 폭발적으로 성장하면서, 이제는 돈만 쓰던 개발 회사가 아니라 본격적으로 돈을 쓸어 담는 양산 회사로 체급 자체가 완전히 달라진 거죠.
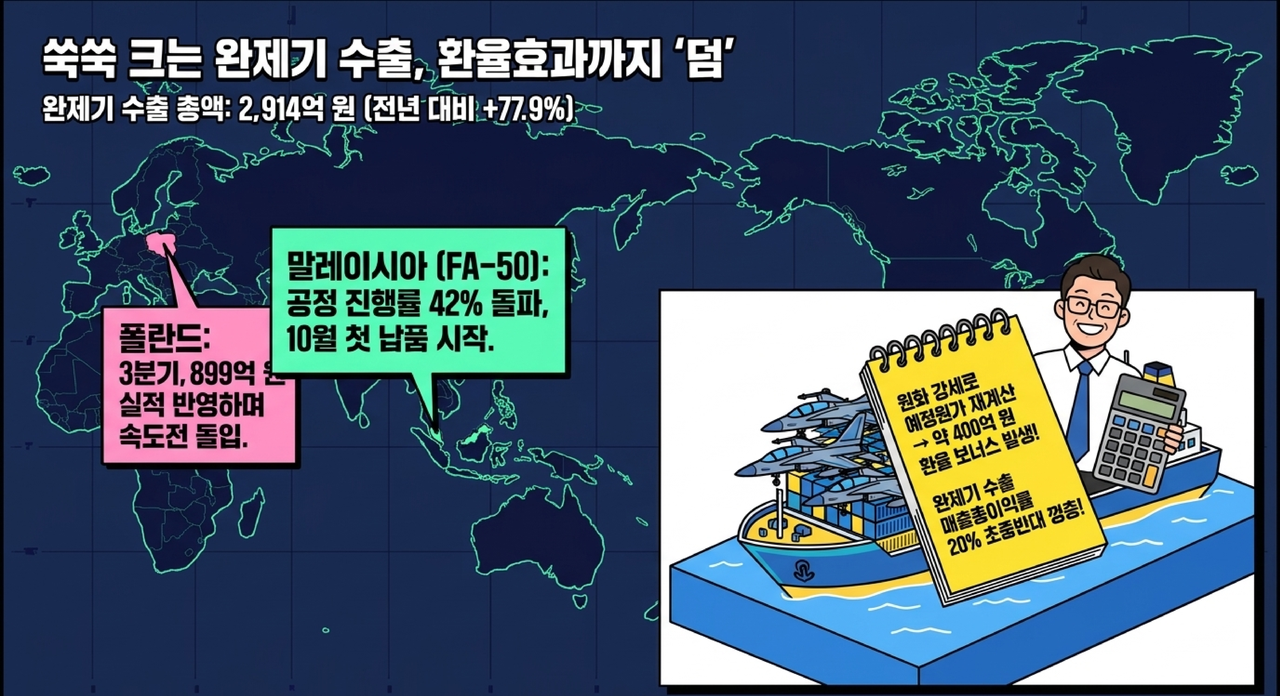
게다가 완제기 수출 부문도 2,914억 원으로 77.9%나 쑥쑥 커졌거든요.
말레이시아 수출용 FA-50은 공정 진행률이 42%까지 올라오며 10월에 첫 납품이 시작됐고, 폴란드향 물량도 3분기에만 899억 원이 찍히면서 속도가 붙었습니다.
여기에 원화 강세로 예정원가를 다시 계산하면서 약 400억 원의 환율 효과까지 더해져 완제기 수출 매출총이익률이 20% 초중반대까지 껑충 뛴 셈이죠.
그런데 진짜 하이라이트는 따로 있습니다.
3분기 신규 수주가 1조 5,806억 원으로 1년 전보다 무려 502.4%나 터졌는데, 이 중에 무려 1조 4,527억 원이 국적도 기종도 밝히지 않은 비밀 완제기 수출 계약이라는 거죠.
고객 국가가 절대 비밀로 해달라고 요청해서 가려둔 건데, 연초 회사 목표치에도 없던 완전 깜짝 보너스 물량이 터지면서 현재 수주잔고만 26조 2,855억 원, 앞으로 몇 년 동안 먹고살 일감이 든든하게 쌓인 셈이죠.
3. 역대 최대가 예상되는 4분기 실적 전망과 연말 8조 원 규모의 대기 수주 물량
💡 4분기 영업이익 최대 1,829억 원 전망 및 인도네시아 KF-21·미르온 3차 양산 기대감
그렇다면 다가올 4분기 실적은 과연 어떨까요?
증권가 분석들은 4분기 매출이 1조 7,210억 원에서 최대 1조 9,972억 원까지 치솟으며 역대 최대 분기 실적을 갈아치울 걸로 보고 있거든요.
3분기에 두 대뿐이던 KF-21 납품이 4분기에는 여섯 대 이상으로 세 배 넘게 늘어나고, 멈춰있던 소형무장헬기 미르온도 11월부터 다시 두세 대가 인도되면서 영업이익이 최대 1,829억 원까지 폭발할 전망이라는 겁니다.
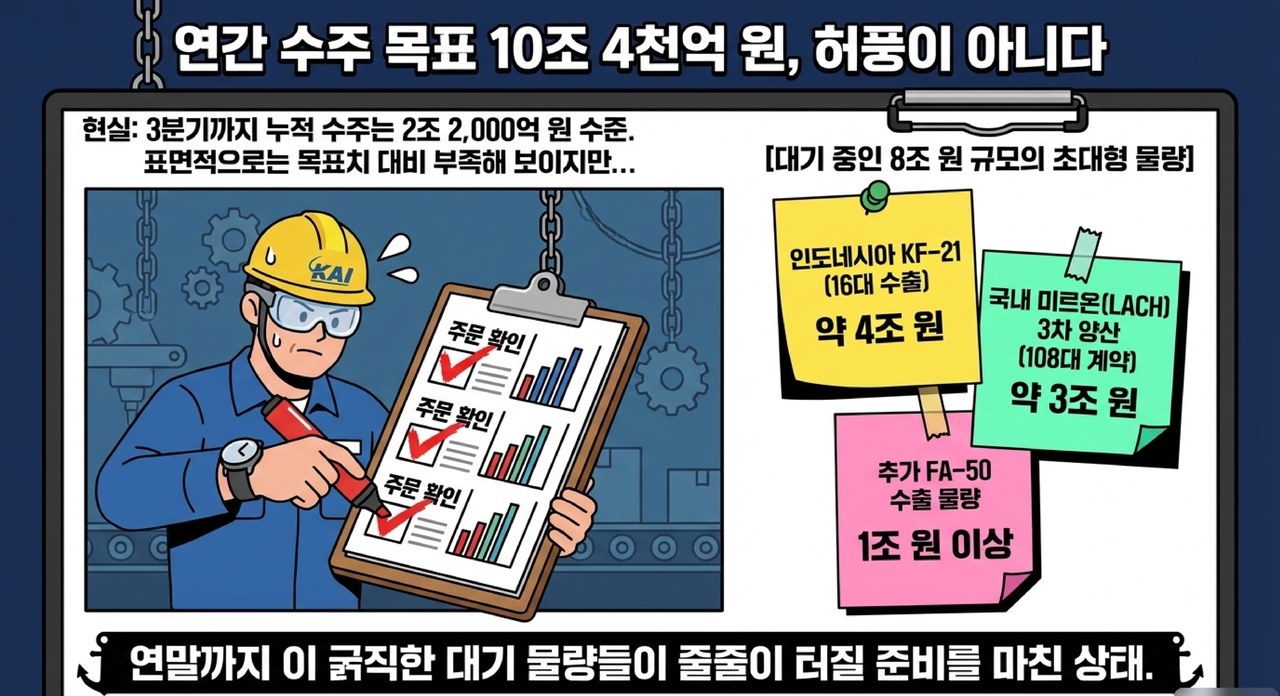
게다가 회사가 연초에 내걸었던 연간 수주 목표 10조 4,000억 원도 그냥 허풍이 아니라는 거죠.
3분기까지 누적 수주는 2조 2,000억 원 수준이지만, 연말까지 인도네시아 KF-21 열여섯 대 수출 약 4조 원과 국내 미르온 3차 양산 백여덟 대 계약 약 3조 원이 대기 중입니다.
여기에 추가 FA-50 수출 1조 원 이상까지 약 8조 원 규모의 굵직한 대기 물량이 줄줄이 터질 준비를 하고 있거든요.
4. 투자 전 반드시 짚어봐야 할 뼈아픈 리스크와 약점 분석
💡 일회성 이익 논란, 미르온 엔진 결함에 따른 납품 지연 및 차입금 이자 부담
하지만 여기서 분위기 한번 식혀보시죠.
이렇게 장밋빛 전망만 가득한데 주가는 왜 고점 대비 반토막이 났을까요?
마냥 좋아할 수만은 없는 현실적인 리스크와 속 사정이 분명히 숨어있기 때문이거든요.
지금부터는 우리가 투자하기 전에 반드시 짚고 넘어가야 할 뼈아픈 약점들을 까놓고 따져볼까요?
첫 번째로, 3분기 영업이익 794억 원을 까놓고 보면 속 빈 강정 논란이 좀 있거든요.
한 기관 분석에 따르면 환율 효과로 들어온 일회성 이익 400억 원과, 이라크 대손충당금 120억 원 및 하자보수 충당금 110억 원, 기체부품 손실충당금 70억 원 등 일회성 비용 300억 원을 다 발라내고 나면 실질 영업이익은 694억 원으로 시장 기대치를 오히려 8.7% 밑돌았다는 겁니다.
두 번째는 납품 지연과 빚 부담인데요.
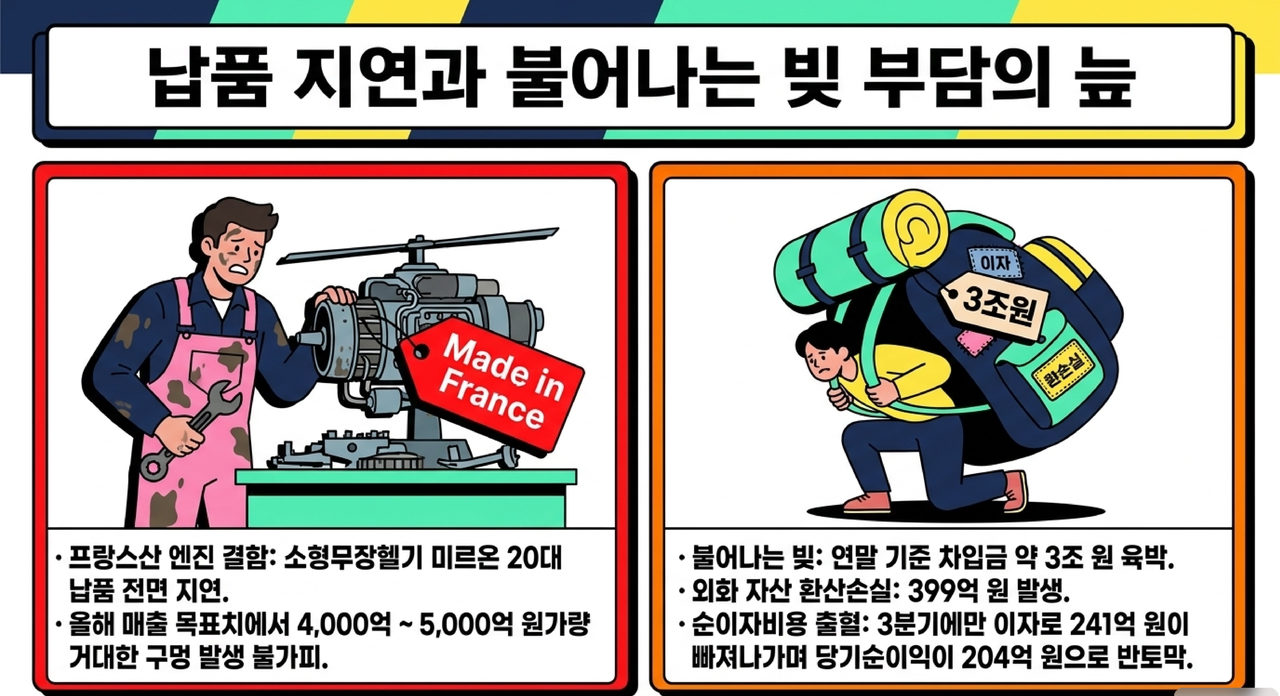
소형무장헬기 미르온이 프랑스산 엔진 결함 때문에 스무 대나 납품이 밀리면서 올해 매출 목표치에서 4,000억 원에서 5,000억 원가량 구멍이 나는 게 불가피해졌거든요.
게다가 외화 자산 환산손실 399억 원에 차입금이 연말 기준 약 3조 원까지 불어나면서, 순이자비용만 3분기에 241억 원이 빠져나가 당기순이익이 204억 원으로 반토막 났다는 게 뼈아픈 대목이죠.
이렇다 보니 기관 분석들 사이에서도 목표주가를 두고 시선이 팽팽하게 갈리는 상황이고요.
두 곳의 분석에서는 늘어난 이자 비용과 영업외손실 부담을 반영해 목표가를 17만 3,000원과 18만 5,000원으로 각각 살짝 내렸거든요.
반면 다른 곳들은 글로벌 전투기 업체들의 몸값 상승과 내년부터 연 60대에서 90대씩 쏟아질 항공기 인도량을 보면 지금 주가는 너무 싸다며 18만 원대 목표가를 꿋꿋이 고수하고 있는 겁니다.
5. 향후 한국항공우주 주가 향방을 가를 핵심 관전 포인트 2가지
💡 연내 대형 수주 본계약 성사 여부와 2027~2028년 밸류에이션 리레이팅 전망
자, 그럼 앞으로 주가 향방을 가를 핵심 관전 포인트 두 가지를 딱 짚어드릴게요.
첫째는 올해 남은 두 달 동안 인도네시아의 예산 승인이 떨어져서 4조 원짜리 KF-21 본계약이 진짜 도장을 찍느냐, 그리고 3조 원짜리 미르온 3차 양산 계약이 사업비 증액과 원가 검증을 무사히 통과하느냐입니다.
이 두 건만 연내에 깔끔하게 터져줘도 수주 우려는 한방에 날아가는 셈이죠.
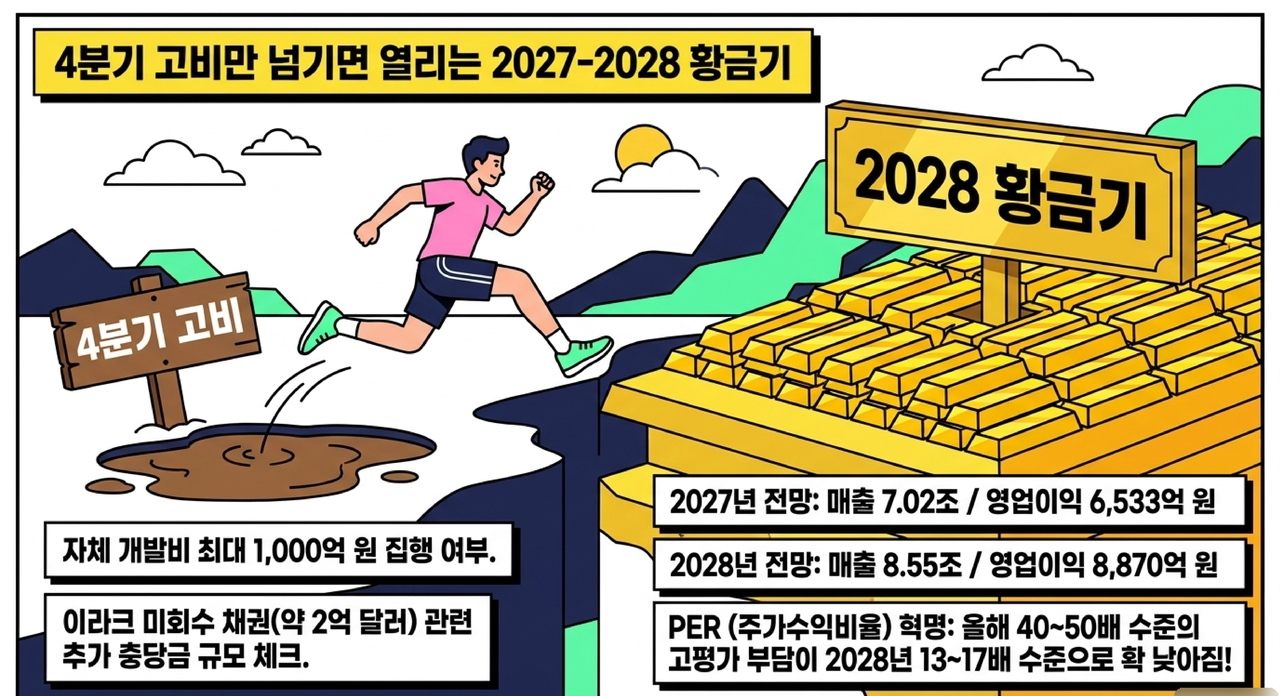
둘째는 4분기에 예고된 자체 개발비 최대 1,000억 원 집행과 이라크 미회수 채권 약 2억 달러에서 추가 충당금이 얼마나 나올지 체크해야 합니다.
하지만 이 고비만 넘기면 2027년 매출은 최대 7조 272억 원, 영업이익은 6,533억 원까지 껑충 뛰고, 2028년엔 매출 8조 5,560억 원에 영업이익 8,870억 원 시대가 열리게 됩니다.
이에 따라 주가수익비율(PER)도 올해 40배에서 50배 수준에서 2028년 13배에서 17배 수준으로 확 낮아지거든요.
정리하자면 한국항공우주는 단기적인 엔진 납품 지연과 이자 비용이라는 성장통을 겪고 있지만, KF-21 양산과 26조 원이 넘는 수주잔고를 바탕으로 체급이 완전히 바뀌는 변곡점에 서 있습니다.
다만 대형 수주 계약 시점과 비용 변수들이 남아있는 만큼, 오늘 정리해 드린 호재와 리스크를 꼼꼼히 따져보시고 모든 투자의 판단과 최종 결정은 본인의 몫으로 현명하게 내리시길 바랍니다.
오늘 정리해 드린 한국항공우주 분석 글이 여러분의 성공적인 투자와 소중한 자산을 지키는 데 든든한 이정표가 되기를 진심으로 응원합니다.
📌 핵심 투자 포인트 3줄 요약
- 한국항공우주는 2026년 3분기 영업이익 794억 원(+31.9%)을 기록하고 KF-21 최초 양산 납품을 시작하며 증권가 7곳으로부터 목표주가 14만~18만 6,000원 및 만장일치 매수 의견을 받았습니다.
- 1조 4,527억 원 규모의 깜짝 비밀 완제기 수출 계약으로 수주잔고 26.2조 원을 달성했으며, 연말까지 인도네시아 KF-21 및 미르온 3차 양산 등 약 8조 원 규모의 대형 수주가 대기 중입니다.
- 일회성 손익을 제외한 실질 영업이익 하회, 미르온 엔진 결함에 따른 납품 지연, 차입금 증가(약 3조 원)에 따른 이자 비용 부담과 4분기 추가 충당금 변수는 투자 전 반드시 확인해야 할 리스크입니다.
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다