크래프톤 주가 전망 및 3분기 실적 분석: 9,172억 역대급 주주환원과 목표주가 총정리
크래프톤의 3분기 영업이익이 시장 기대치를 밑돌며 단기적인 실망감이 나타났지만, 숫자의 이면에 숨겨진 진짜 현금 흐름과 향후 모멘텀에 주목할 때입니다.
역대급 규모의 자사주 소각 결정부터 펍지(PUBG) 10주년 업데이트, 그리고 주가 향방을 가를 핵심 리스크까지 투자자가 꼭 알아야 할 모든 포인트를 꼼꼼하게 정리해 드립니다.
1. 크래프톤 3분기 실적 분석과 목표주가 밴드
💡 일시적 실적 부진에도 최대 57% 상승 여력이 열려 있는 이유
과연 시장 전문가들은 왜 목표주가를 일부 조정하면서도 매수 의견만은 강력하게 유지했을까요?
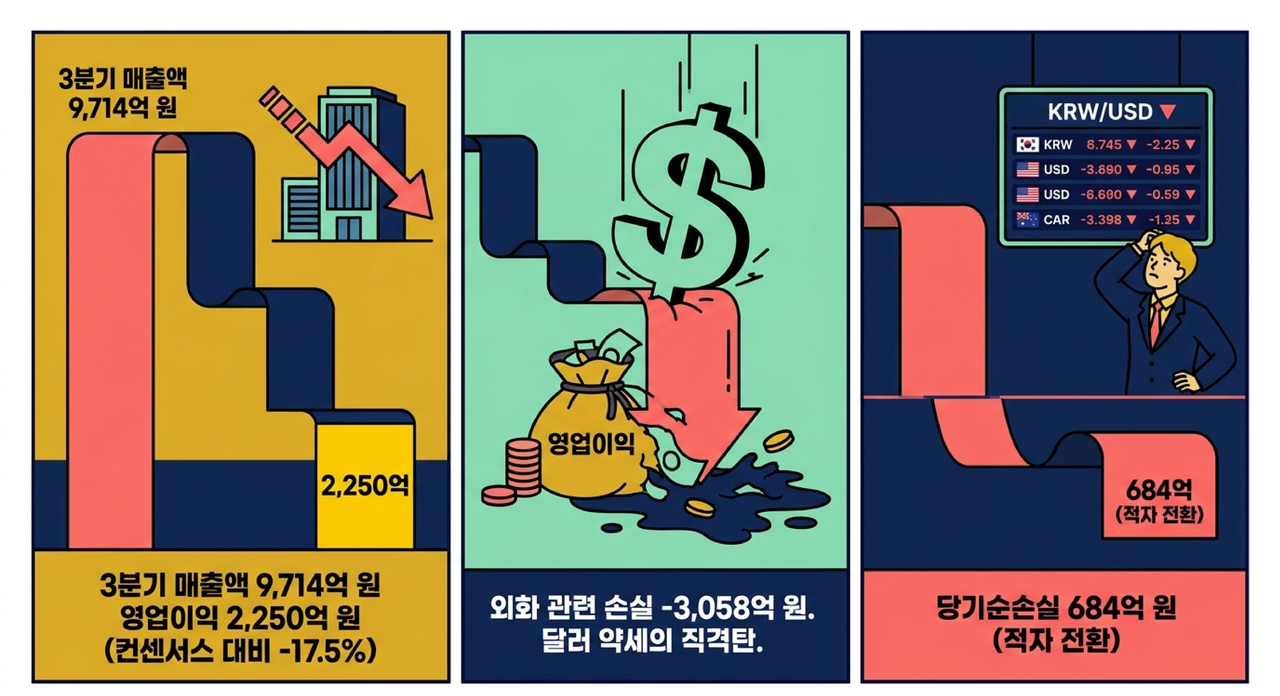
최신 분석과 뉴스를 면밀히 분석해보니, 이번 3분기 매출액은 9,714억 원, 영업이익은 2,250억 원을 기록했습니다.
시장에서 예상했던 영업이익 2,726억 원보다 약 17.5%나 낮게 나오면서 일시적인 실망감이 번진 상태잖아요.
게다가 달러 약세로 외화 관련 손실이 3,058억 원이나 발생해 당기순손실 684억 원으로 적자 전환까지 한 상황이고요.
이런 단기 부진 때문에 최신 분석들이 제시한 목표주가 밴드도 최저 27만 원에서 최고 34만 원 선으로 눈높이가 살짝 낮아졌습니다.
하지만 현재 주가인 21만 6,500원과 비교해보면 여전히 최대 57%에 달하는 상승 여력이 열려 있다는 거죠.
지금부터 왜 이 구간이 오히려 매력적인 기회인지 핵심 호재들을 냉정하게 뜯어보시죠.
2. 시가총액 9.3% 규모, 역대급 주주환원 정책
💡 4분기 자사주 3,000억 추가 소각과 총 9,172억 원의 주가 안전판
첫 번째로 가장 눈여겨봐야 할 핵심은 바로 역대급 규모의 주주환원 정책입니다.
회사가 지금 주가를 대놓고 저평가 구간이라고 판단해서, 4분기에만 자사주 3,000억 원을 추가로 사들여 전량 소각하기로 결정했거든요.
올해 초 약속했던 세 개 연도치 자사주 소각 목표 7,000억 원을 단 일 년 만에 조기 달성해버린 셈이죠.
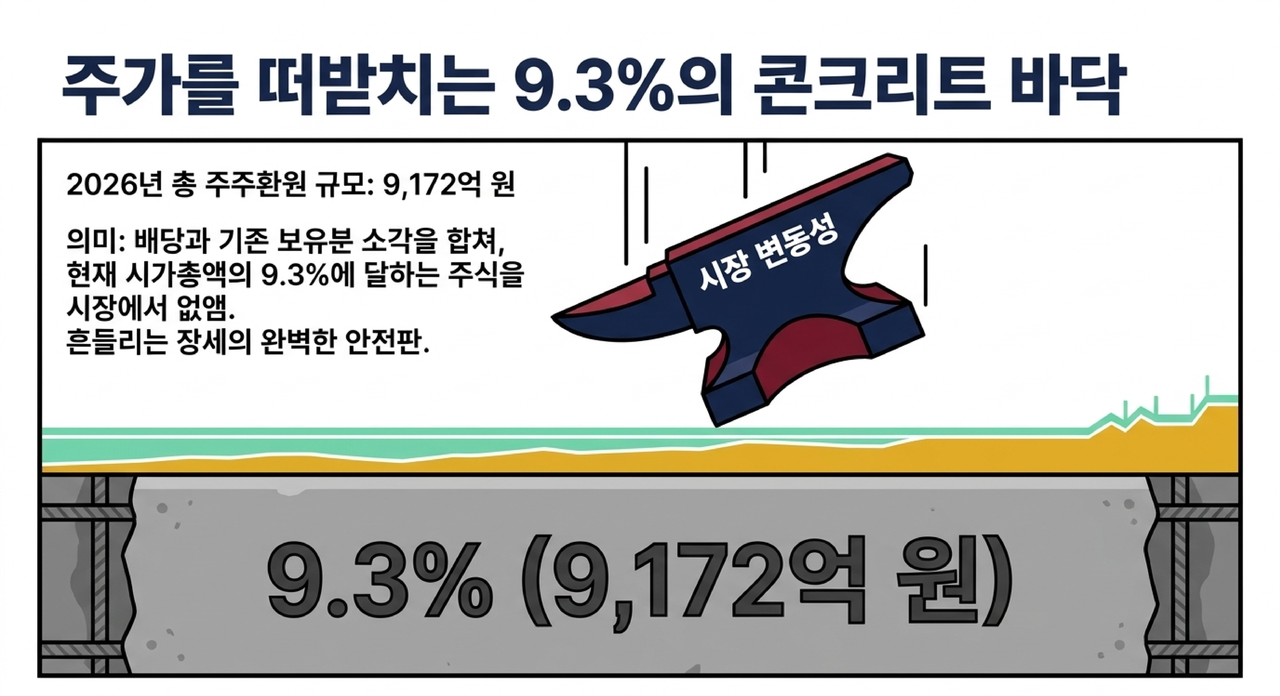
배당과 기존 보유분 소각까지 합치면 2026년 총 주주환원 규모가 무려 9,172억 원에 달합니다.
말이 9,172억 원이지, 쉽게 말해서 현재 시가총액의 9.3%에 달하는 주식을 사들여 불태워 없애고 주주들에게 돌려주겠다는 겁니다.
이렇게 든든한 안전판이 주가 바닥을 꽉 잡아주고 있으니 흔들리는 장세에서도 방어주 역할을 톡톡히 해내는 거죠.
3. 펍지(PUBG) IP의 탄탄한 기초 체력과 4분기 반등 모멘텀
💡 대형 콜라보 이벤트와 2027년 출시 10주년 업데이트 기대감
두 번째 호재는 바로 본업인 펍지 IP의 꺾이지 않는 기초 체력과 4분기 반등 모멘텀입니다.
3분기 PC 매출이 2,389억 원으로 전년 동기 대비 32.5% 줄었지만, 이건 굵직한 유료화 이벤트가 4분기로 밀린 탓이거든요.
실제로 3분기 스팀 평균 동시 접속자 수는 73만 7,000명을 유지했고, 11월에는 74만 8,000명까지 다시 올라왔습니다.
유저들이 게임을 떠난 게 아니라 지갑을 열 대형 이벤트를 기다리고 있었다는 뜻이잖아요.
당장 4분기에는 10월 벤틀리, 11월 아이브 콜라보에 이어 완성도 높은 신규 모드 두 가지가 투입되면서 PC 매출이 뚜렷하게 반등할 전망입니다.
모바일 역시 3분기에 나루토와 페라리 콜라보 덕에 5,043억 원을 벌어들이며 탄탄한 성장세를 증명했고요.
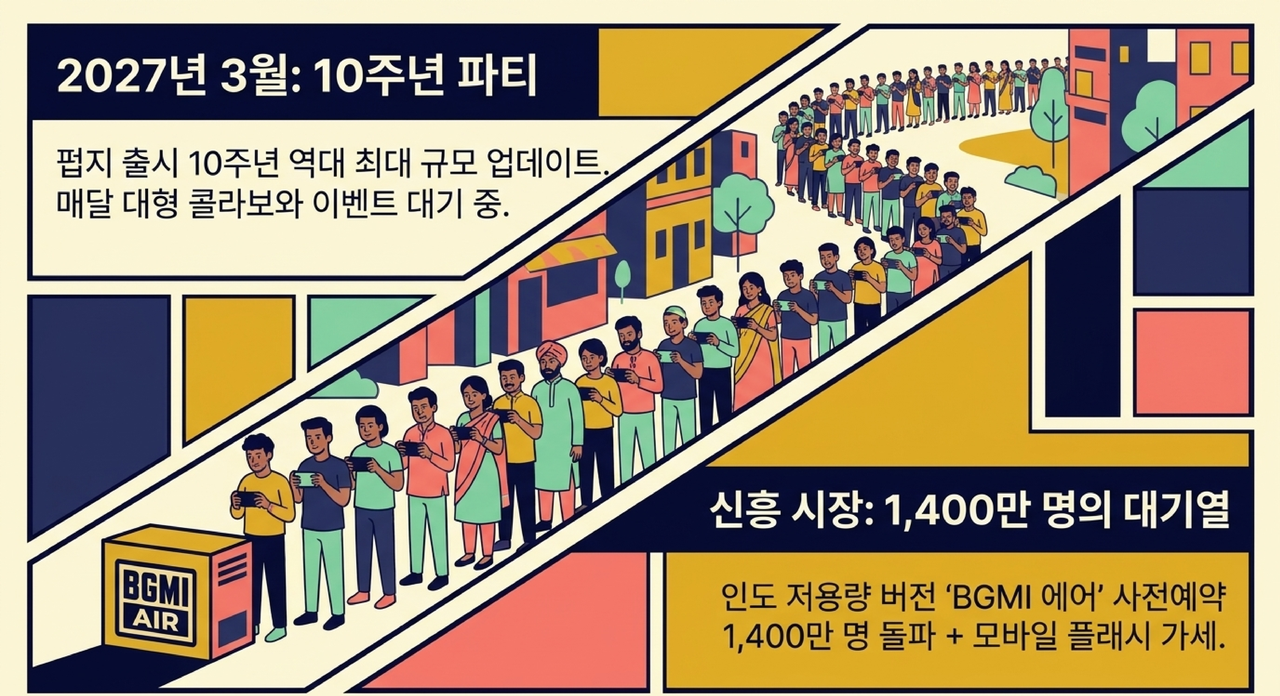
여기에 내년인 2027년 3월이면 펍지가 대망의 출시 10주년을 맞이합니다.
3월 역대 최대 규모 업데이트를 시작으로 매달 대형 콜라보와 이벤트가 쉴 새 없이 쏟아질 예정이거든요.
인도 사전예약만 1,400만 명을 돌파한 저용량 버전 BGMI 에어와 모바일 플래시까지 가세하며 신흥 시장 유저들을 대거 흡수할 준비를 마쳤습니다.
4. 반드시 체크해야 할 핵심 리스크와 전문가 시각차
💡 신작 흥행 증명 숙제, 영업비용 증가 및 과금 피로도 우려
주가가 본격적으로 날아오르려면 반드시 넘어야 할 현실적인 산과 리스크가 존재하는데, 과연 무엇을 가장 조심해야 할까요?
최신 분석들이 공통으로 지적하는 뼈아픈 우려사항과 전문가들의 시선이 엇갈리는 지점을 짚어보겠습니다.
가장 큰 숙제는 역시 펍지 원툴이라는 꼬리표를 떼어낼 신작의 흥행 증명입니다.
지난 분기 실적을 끌어올렸던 서브노티카2의 초기 판매 효과가 빠지자마자 PC 매출이 전분기 대비 57.4%나 급감했잖아요.
누적 500만 장 이상 팔리고 위시리스트가 445만 건이나 남았지만, 시장 전문가들은 지속 가능한 신규 수익원을 결과로 증명해야 한다고 입을 모읍니다.
또 하나 체크해야 할 리스크는 가파르게 늘어난 비용 구조와 자회사 ADK의 부진입니다.
3분기 영업비용이 7,464억 원으로 전년 동기 대비 43%나 뛰었는데, 신작 개발을 위한 지급수수료가 2,846억 원으로 두 배 넘게 늘고 마케팅비도 650억 원을 썼거든요.
일본 광고 시장 위축으로 ADK 매출도 전분기 대비 17% 줄어든 1,989억 원에 그치며 아쉬움을 남겼습니다.
여기에 내년에 매달 쏟아질 콜라보 이벤트가 자칫 유저들의 지갑을 지치게 하는 과금 피로도로 이어지지 않을까 하는 우려도 있습니다.
이렇다 보니 2027년 영업이익 전망치를 두고도 가장 보수적인 분석은 1조 2,983억 원으로 본 반면, 낙관적인 분석은 1조 5,973억 원까지 제시하며 무려 3,000억 원 가까운 시각차를 보이고 있죠.
5. 향후 주가 향방을 가를 결정적 관전 포인트와 투자 전략
💡 4분기 매출 반등 폭, 신작 8종 라인업 및 밸류에이션 총정리
그렇다면 앞으로 주가 향방을 가를 결정적 관전 포인트는 무엇일까요?
첫째는 당장 4분기 벤틀리와 아이브 콜라보가 PC 매출을 3,300억 원에서 3,600억 원대 수준으로 얼마나 강하게 끌어올리느냐입니다.
둘째는 12월 출시 예정인 인도 BGMI 에어가 실제 트래픽과 매출 상승으로 이어지는지 확인하는 겁니다.
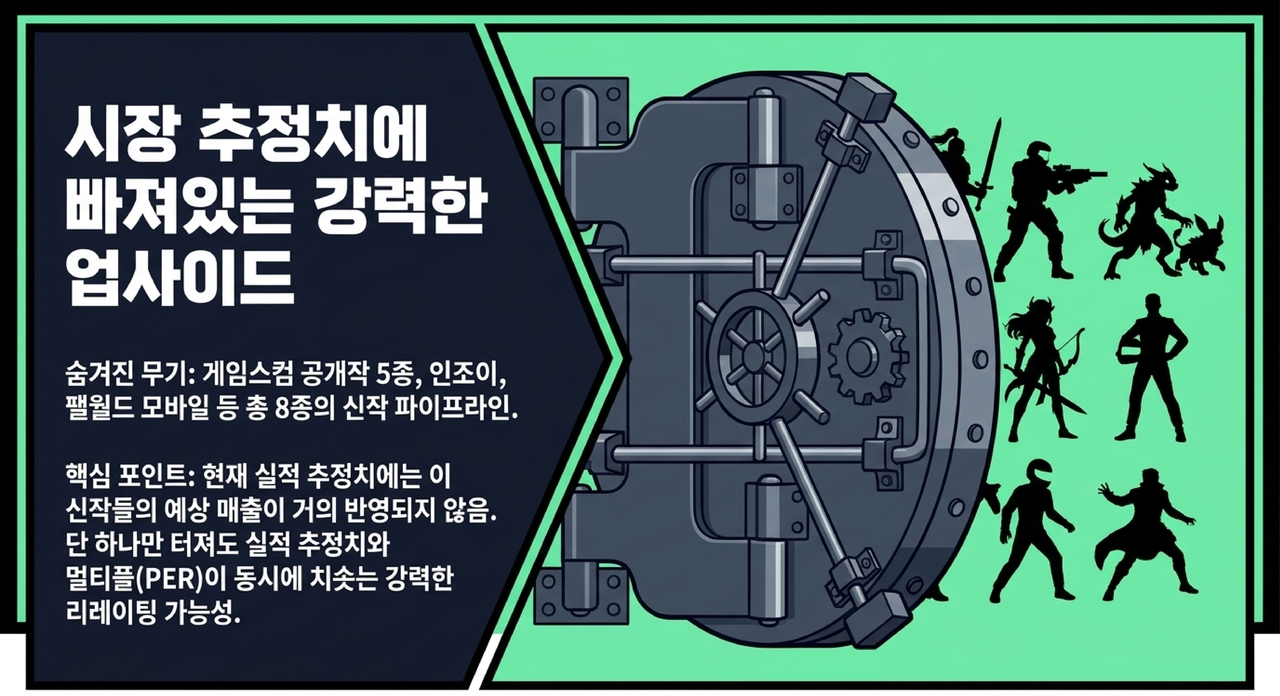
무엇보다 내년 출시를 목표로 준비 중인 게임스컴 공개작 다섯 종과 인조이, 팰월드 모바일 등 최대 여덟 종의 신작 일정을 꼭 체크하셔야 합니다.
진짜 주목해야 할 포인트는 현재 대부분의 실적 추정치에 이 신작들의 예상 매출이 거의 반영되어 있지 않다는 사실이거든요.
신작 중 하나만 터져줘도 실적 추정치와 주가 배수가 동시에 치솟는 강력한 업사이드가 열려 있는 셈이죠.
정리하자면 2026년 예상 매출 약 4조 5,350억 원에서 4조 6,444억 원, 내년 기준 주가수익비율(PER) 10배 안팎의 현 주가는 9,172억 원의 주주환원이 받쳐주는 탄탄한 바닥 구간입니다.
다만 신작 성과와 비용 통제 여부에 따라 변동성이 나타날 수 있으니, 모든 투자의 판단과 최종 결정은 본인의 몫이라는 점 꼭 기억하시고 신중하게 접근하시길 바랍니다.
오늘 정리해 드린 분석 내용이 여러분의 현명한 투자 판단과 소중한 자산을 지키는 데 실질적인 도움이 되기를 바랍니다.
📌 핵심 투자 포인트 3줄 요약
- 3분기 영업이익은 2,250억 원으로 컨센서스를 하회했으나, 2026년 총 9,172억 원(시총의 9.3%) 규모의 역대급 주주환원 정책이 든든한 주가 하방 경직성을 확보해 주고 있습니다.
- 스팀 동접자 74만 명대의 견고한 트래픽을 바탕으로, 4분기 벤틀리·아이브 대형 콜라보와 2027년 3월 펍지 10주년 업데이트, 인도 BGMI 에어 출시가 강력한 실적 반등 모멘텀으로 작용할 전망입니다.
- 영업비용 증가와 신작 흥행 증명이라는 과제가 남아있지만, 실적 추정치에 미반영된 인조이·팰월드 모바일 등 최대 8종의 차기 신작 성과에 따라 큰 폭의 주가 리레이팅이 기대됩니다.
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다