씨에스윈드 주가 전망, 미국 블루 쓰나미, 목표주가 최대 88,000원?
그동안 미국 정권의 풍력 규제로 꽁꽁 얼어붙었던 투심이 이번 중간선거를 기점으로 단숨에 뒤집히고 있거든요.
과연 지금이 바닥에서 쓸어 담아야 할 진짜 기회인지, 핵심 팩트만 시원하게 짚어보시죠!
1. 3분기 호실적 증명과 증권가 목표주가 상향 러시
💡 영업이익 807억 원 달성, 현재 주가 대비 최대 79.2% 상승 여력 열려
최신 분석과 뉴스를 면밀히 분석해보니, 지금 씨에스윈드에 시장의 관심이 집중되는 이유는 바로 3분기 성적표와 미국 정치 지형의 변화 때문인데요.
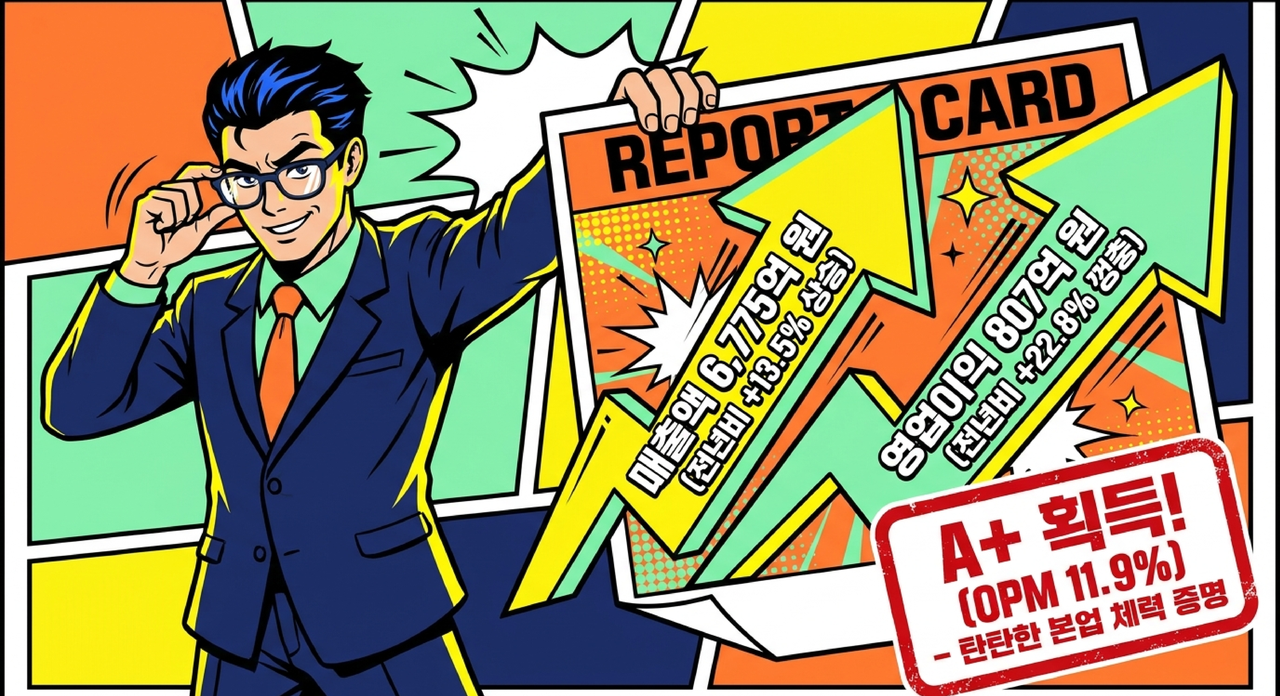
3분기 매출액은 6,775억 원으로 작년보다 13.5% 늘었고, 영업이익은 807억 원으로 무려 22.8%나 껑충 뛰면서 시장 기대치에 깔끔하게 부합했거든요.
영업이익률도 11.9%를 찍으면서 본업의 기초 체력이 아주 탄탄하다는 걸 숫자로 증명해 낸 셈이죠.
실적이 받쳐주니까 시장 전문가들의 눈높이도 상당히 높은 편인데요.
가장 보수적인 시각을 보인 분석에서는 목표주가를 6만 8,000원으로 잡았지만, 가장 공격적인 분석에서는 무려 8만 8,000원까지 제시했더라고요.
현재 주가가 4만 9,100원 부근에서 움직이고 있으니, 적게는 38.5%에서 많게는 79.2%까지 상승 여력이 열려있다는 건데 왜 이렇게 긍정적으로 보는 걸까요?
2. 본업 타워 부문의 마진 개선과 하부구조물 깜짝 활약
💡 보조금 빼고도 5%대 영업이익률 달성 및 내년 미국 공장 가동 물량 100% 확보
여기서 가장 눈여겨봐야 할 핵심은 바로 본업인 타워 부문의 마진이 눈에 띄게 좋아졌다는 겁니다.
3분기 타워 매출액이 5,937억 원으로 1년 전보다 28.6%나 늘어났는데, 미국과 베트남 공장에서 생산 물량이 팍팍 늘어난 덕분이거든요.
특히 미국 정부에서 주는 첨단제조생산세액공제(AMPC) 보조금 261억 원을 쏙 빼고 봐도, 타워 자체 영업이익률이 1분기 3.6%에서 3분기 5% 안팎까지 매 분기 가파르게 올라왔다는 게 진짜 고무적인 포인트죠.
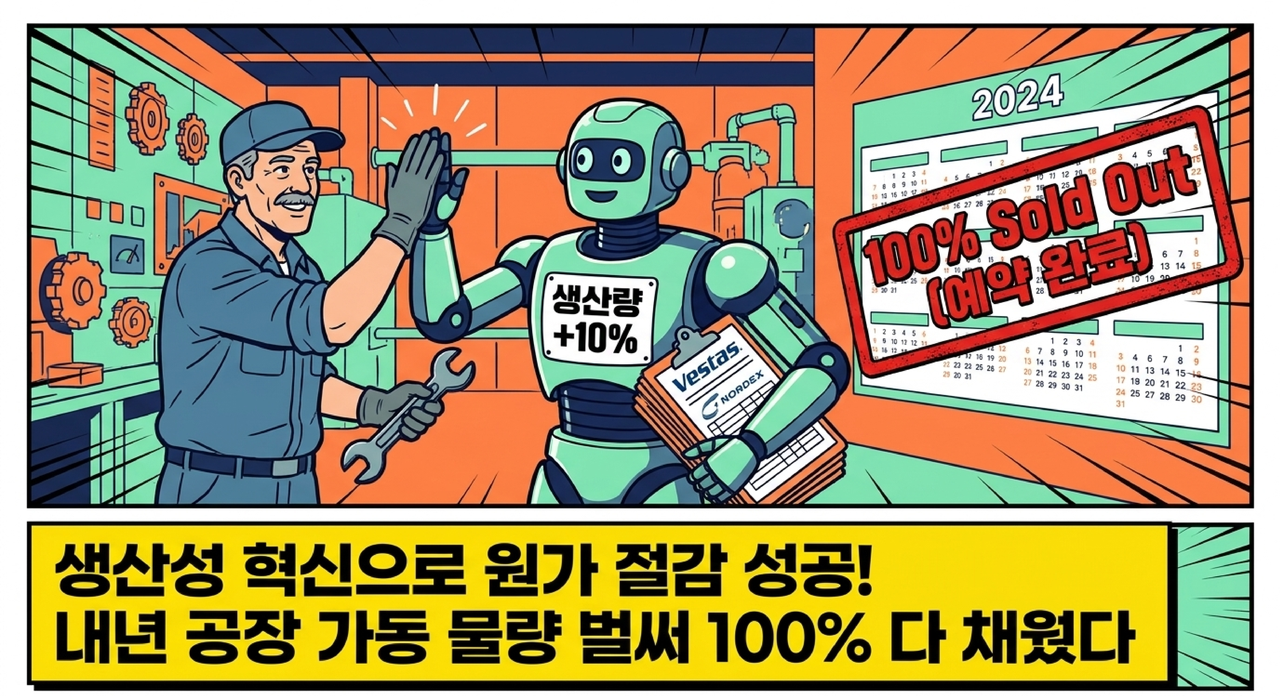
이렇게 보조금 보너스를 다 발라내고 봐도 체급 자체가 달라진 비결은 미국 법인의 뼈를 깎는 생산성 개선 덕분인데요.
다른 해외 법인에서 베테랑 숙련공들을 데려오고 자동화 설비를 깔면서 원가를 확 줄인 효과가 이제야 숫자로 찍히기 시작한 겁니다.
게다가 글로벌 터빈 기업인 베스타스, 노르덱스와 계약을 맺으면서 내년 미국 공장 가동 물량을 벌써 100% 다 채워놨고, 생산량도 올해보다 10% 이상 늘어날 전망이라 앞으로 몇 년 동안 먹고살 일감이 든든하게 쌓인 셈이죠.
여기에 하부구조물 사업부가 3분기에 그야말로 깜짝 활약을 펼쳤는데요.
매출액은 838억 원으로 작년보다 38% 줄었지만, 영업이익은 249억 원을 기록하면서 영업이익률이 무려 29.7%라는 경이로운 숫자를 찍었거든요.
고객사로부터 받은 인센티브가 2분기와 3분기에 집중적으로 들어오면서 수익성을 단숨에 끌어올린 건데, 연말에는 독일 해상풍력 프로젝트에서 신규 수주까지 기대되는 상황이고요.
3. 미국 중간선거 '블루 쓰나미'와 정책 리스크 해소
💡 민주당 상·하원 장악 및 AI 데이터센터 전력 폭증에 따른 육상풍력 수요 확대
하지만 진짜 주목해야 할 포인트는 따로 있습니다.
바로 미국 중간선거에서 민주당이 상원과 하원을 모두 장악하는 이른바 블루 쓰나미가 일어나면서, 그동안 풍력 산업을 짓누르던 정책 리스크가 단숨에 걷히고 있다는 거죠.
씨에스윈드는 전체 타워 생산 능력의 약 절반인 1조 4,000억 원 규모가 미국에 몰려있고 매출 비중도 54%에 달해서 미국 정책 변화에 주가가 가장 민감하게 반응할 수밖에 없거든요.
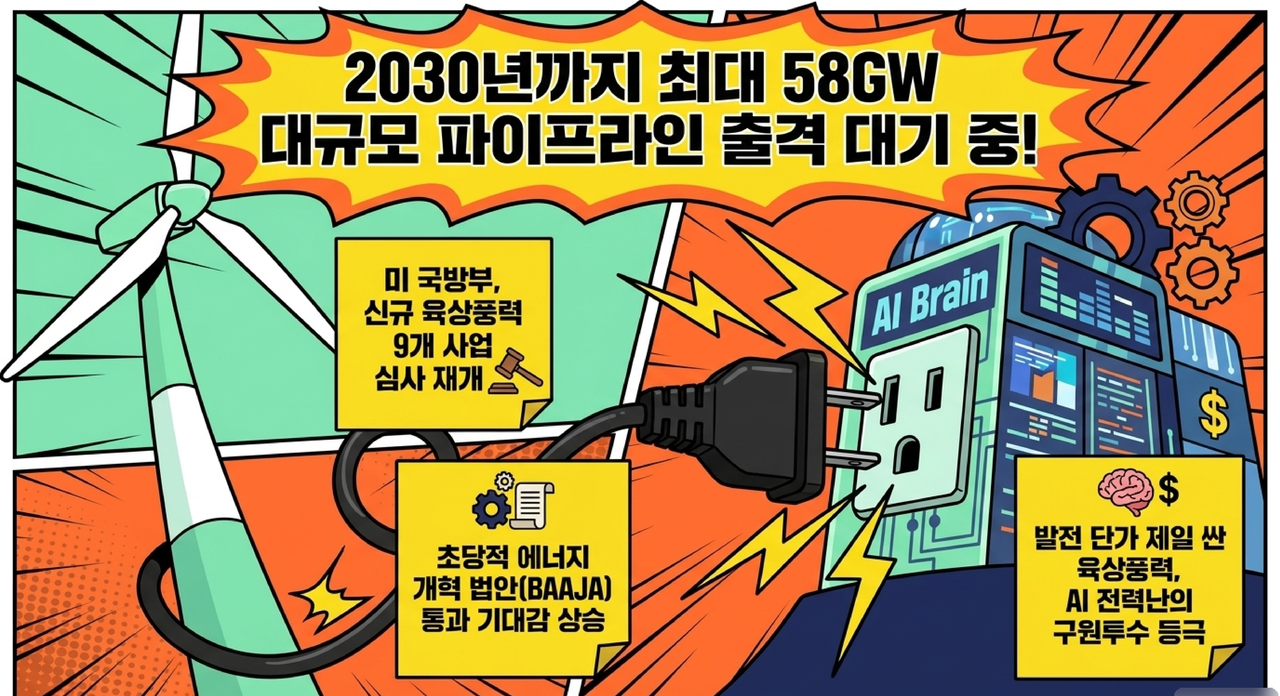
당장 미국 국방부가 미뤄뒀던 대규모 신규 육상풍력 아홉 개 사업의 심사를 다시 시작했고, 기존 인허가를 보호하고 풍력 차별을 막는 초당적 에너지 개혁 법안인 BAAJA의 통과 가능성도 확 높아졌습니다.
여기에 미국 내 인공지능(AI) 데이터센터 전력 수요가 폭증하면서 발전 단가가 가장 저렴한 육상풍력이 다시 귀하신 몸이 되고 있고, 2030년까지 최대 58GW 규모의 파이프라인과 노후 단지 교체 수요까지 대기 중이라는 겁니다.
4. 투자 전 반드시 체크해야 할 4분기 및 내년 핵심 리스크
💡 하부구조물 일회성 인센티브 소멸과 연간 수주 목표 하향 조정의 그림자
그런데 이렇게 호재만 가득하면 지금 당장 전 재산을 털어 넣어야 할 것 같지만, 솔직히 말씀드리면 마냥 좋아할 수만은 없습니다.
가장 먼저 체크해야 할 악재는 하부구조물 사업부의 일회성 인센티브 마법이 3분기로 끝났다는 점입니다.
3분기까지 달달하게 반영됐던 고객사 인센티브가 4분기부터는 사라지면서, 29.7%에 달하던 하부구조물 영업이익률이 내년부터는 7%에서 8% 수준으로 뚝 떨어질 전망이거든요.
이 여파로 당장 4분기 전사 영업이익도 578억 원에서 804억 원 사이로 전 분기보다 꺾일 것이라는 분석이 지배적인 상황이고요.
두 번째로 짚어봐야 할 우려사항은 올해 신규 수주 속도가 생각보다 더디다는 겁니다.
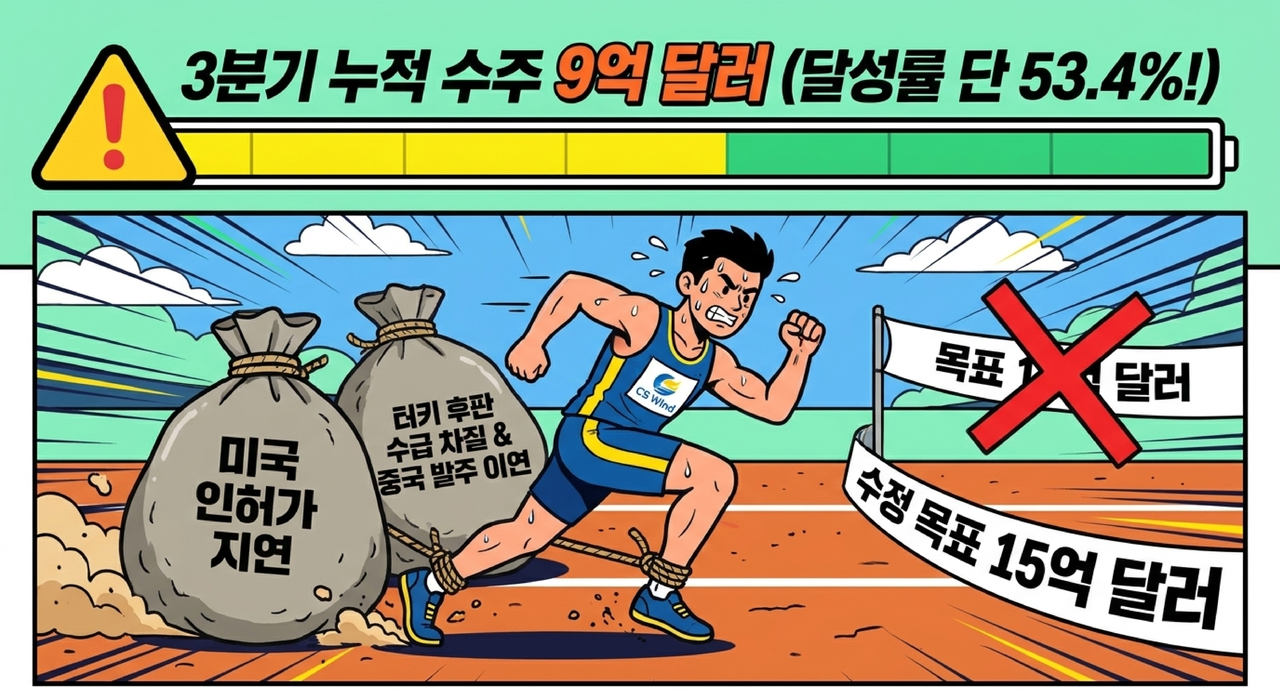
3분기 누적 수주 금액이 약 9억 달러에 그치면서 당초 목표였던 17억 달러의 절반 수준인 53.4%밖에 못 채웠거든요.
미국 인허가 지연 문제에다 중국 터빈 고객사의 발주가 내년으로 밀리고, 튀르키예 법인의 후판 수급 차질까지 겹치면서 결국 올해 연간 수주 전망치를 15억 달러로 낮춰 잡은 상태입니다.
게다가 내년도 실적을 두고는 전문가들 사이에서도 의견이 팽팽하게 엇갈리고 있는데요.
미국 공장 물량 확대와 보조금 배분이 없는 노르덱스향 공급 증가 덕분에 내년 매출이 3조 원을 넘기고 영업이익도 3,221억 원까지 늘어날 거라는 낙관론이 있는 반면, 하부구조물 이익 감소 여파로 내년 영업이익이 2,806억 원에서 2,913억 원 수준으로 올해보다 오히려 뒷걸음질 칠 거라는 보수적인 시각도 만만치 않거든요.
특히 노르덱스 물량은 생산 난이도가 높아서 내년 상반기까지는 마진 개선 속도가 예상보다 더딜 수 있다는 점도 꼭 기억해야 합니다.
5. 향후 주가 향방을 가를 2가지 핵심 관전 포인트
💡 글로벌 경쟁사 대비 반값 수준인 PER 10~12배 저평가 해소 조건은?
그렇다면 앞으로 씨에스윈드의 주가 향방을 결정지을 핵심 관전 포인트는 무엇일까요?
첫째는 2028년 미국 생산세액공제 보조금이 종료된 이후에 찾아올 이익 감소 구간을 본업의 힘으로 얼마나 메울 수 있느냐입니다.
보조금을 뺀 타워 부문의 자체 영업이익률이 올해 4%대에서 내년 6%, 2028년 8%까지 계획대로 탄탄하게 올라와 주는지가 기업 가치 재평가의 핵심 열쇠가 될 겁니다.
두 번째 관전 포인트는 미국 에너지 개혁 법안의 실제 입법 여부와 연말 수주 회복세입니다.
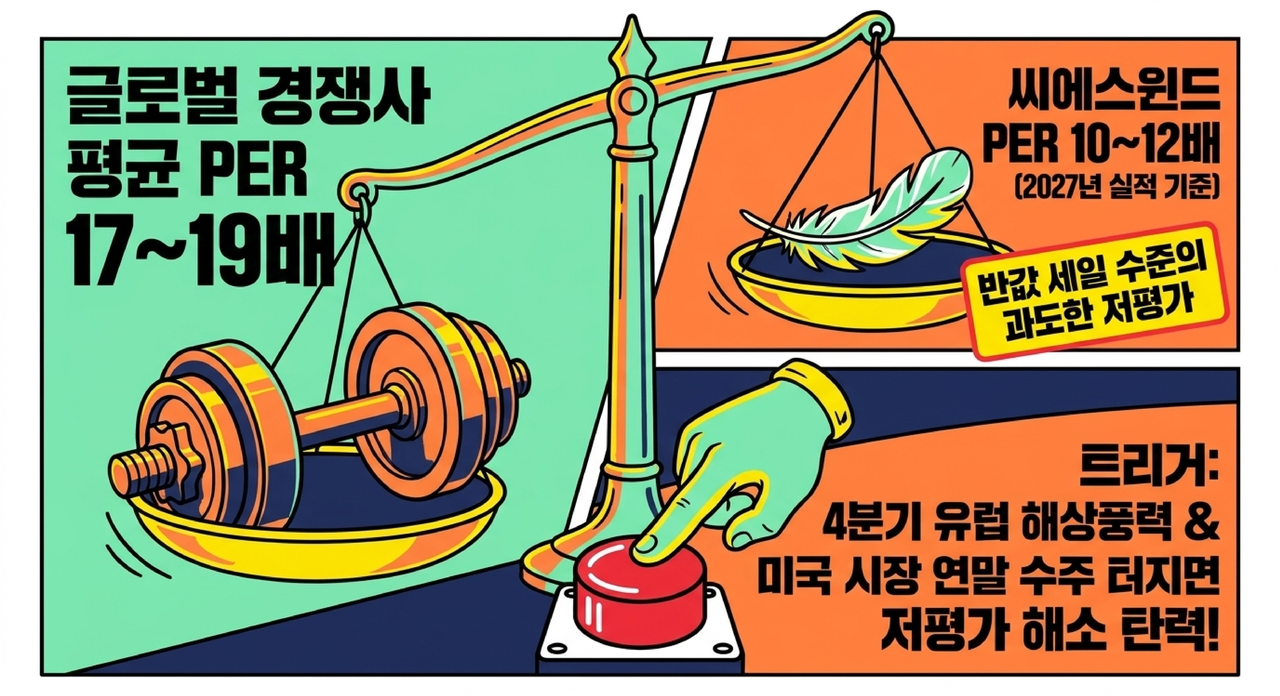
현재 주가는 2027년 추정 실적 기준 주가수익비율(PER) 10배에서 12배 수준으로, 글로벌 경쟁사 평균인 17배에서 19배와 비교하면 반값 수준에 불과한 과도한 저평가 구간이거든요.
4분기에 유럽 해상풍력과 미국 시장을 중심으로 수주가 시원하게 터져주면서 연간 15억 달러 수주를 무난히 달성한다면 주가도 강하게 탄력을 받을 수 있겠죠.
정리하자면 씨에스윈드는 미국 정책 환경의 극적인 반전과 본업인 타워 마진의 구조적 개선이라는 강력한 상승 모멘텀을 확보했지만, 4분기 단기 실적 둔화와 하부구조물 마진 정상화라는 과도기적 숙제도 함께 안고 있습니다.
모든 투자의 판단과 최종 결정은 오직 투자자 본인의 몫인 만큼, 오늘 짚어드린 4분기 수주 추이와 미국 법인의 이익률 개선 속도를 꼼꼼히 확인하시면서 현명하게 대응하시길 바랍니다.
오늘 정리해 드린 분석 내용이 여러분의 성공적인 투자와 소중한 자산을 지키는 데 든든한 이정표가 되기를 진심으로 응원합니다!
📌 핵심 투자 포인트 3줄 요약
- 3분기 영업이익 807억 원(+22.8%)으로 시장 기대치 부합 및 타워 본업 자체 영업이익률 5% 수준까지 구조적 개선 성공
- 미국 중간선거 민주당 상·하원 장악(블루 쓰나미)으로 풍력 정책 리스크가 해소되며 목표주가 68,000원~88,000원 제시
- 4분기 하부구조물 일회성 인센티브 소멸 및 연간 수주 전망치 하향(15억 달러) 등 단기 과도기 리스크와 4분기 수주 회복 여부 점검 필수
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다