SK오션플랜트 주가 전망, 매각 이슈 총정리
1. 시장 예상치를 깨부순 3분기 어닝 서프라이즈와 목표주가
💡 외형 축소에도 빛난 알짜배기 장사, 최대 117.9% 상승 여력 평가
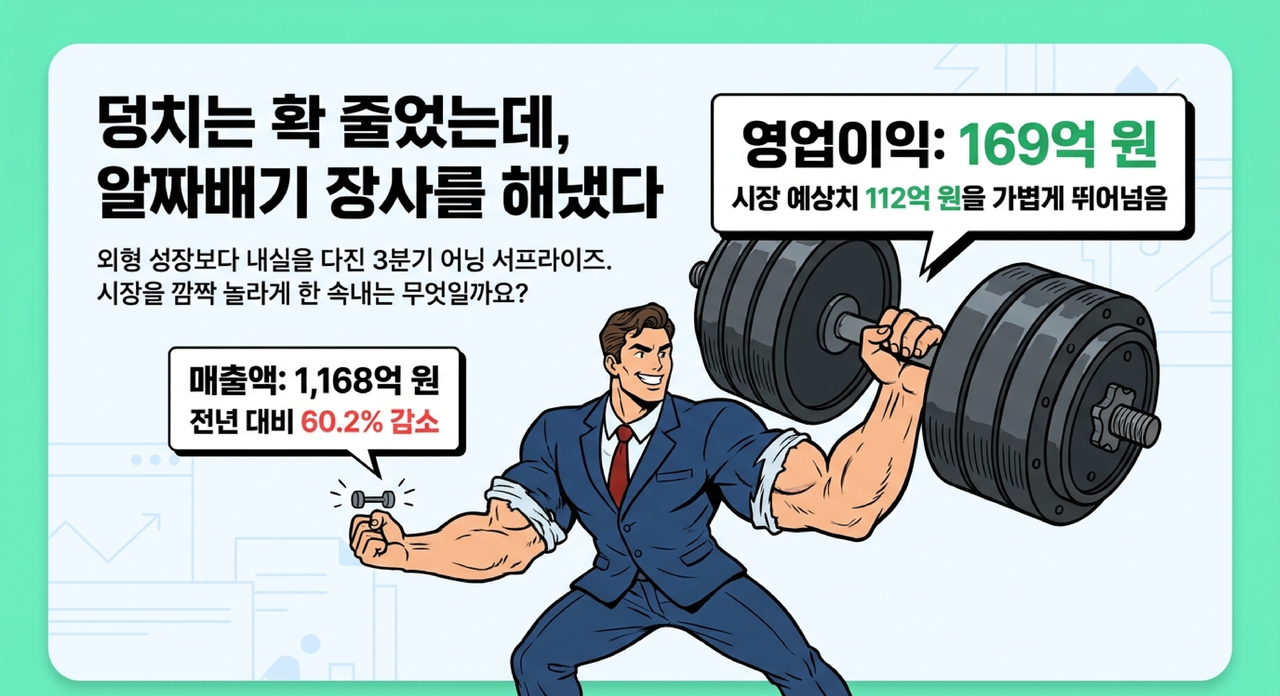
최신 분석과 뉴스를 면밀히 살펴보니, SK오션플랜트의 3분기 성적표가 시장을 깜짝 놀라게 만들었습니다.
매출액은 1,168억 원으로 작년보다 60.2%나 줄었지만, 영업이익은 169억 원을 기록하며 시장 예상치인 112억 원을 훌쩍 넘겼거든요.
덩치는 확 줄었는데도 실속 있는 알짜배기 장사를 해냈다는 뜻이죠.
현재 주가는 9,180원 수준인데, 시장 전문가들의 분석을 종합해보니 목표주가는 최저 1만 3,000원부터 최고 2만 원까지 형성되어 있습니다.
보수적인 시각을 보인 분석에서도 최소 41.6%에서 최대 117.9%까지 상승 여력이 있다고 본 셈인데요.
도대체 무슨 근거로 이렇게 높은 점수를 주는 걸까요?
2. 체질 개선이 만들어낸 영업이익률 14.5%의 기적
💡 고마진 해상풍력 비중 61% 확대와 기초 체력의 완벽한 레벨업
가장 눈여겨봐야 할 핵심은 바로 체질 개선을 통한 압도적인 수익성 방어입니다.
작년에 매출을 이끌던 특수선 물량이 빠지면서 외형은 줄었지만, 마진이 쏠쏠한 해상풍력 매출 비중이 61%까지 치솟았거든요.
덕분에 영업이익률이 무려 14.5%를 찍으며 작년보다 7.9%포인트나 껑충 뛰었습니다.
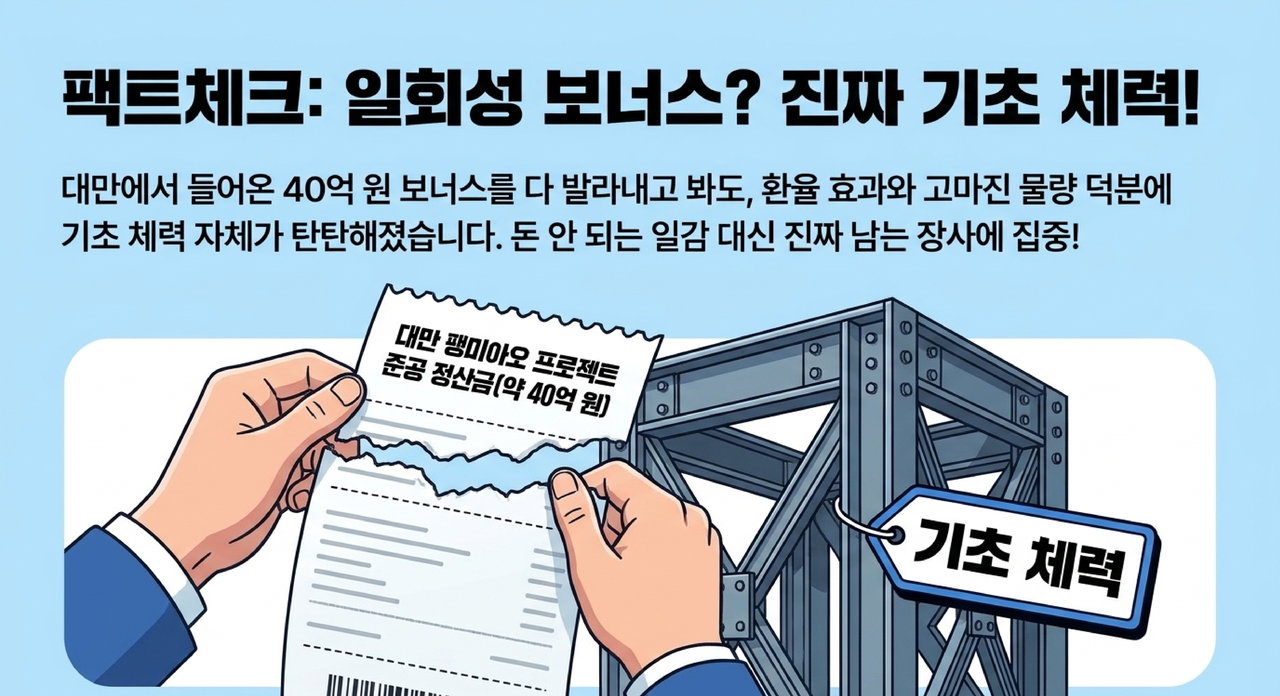
물론 대만 팽미아오 프로젝트 준공 정산금 약 40억 원이 일회성 보너스로 들어온 덕분도 있습니다.
하지만 이 일회성 이익을 다 발라내고 봐도 환율 효과와 고마진 물량 덕분에 기초 체력 자체가 탄탄해졌다는 평가가 지배적이죠.
돈 안 되는 일감 대신 진짜 남는 장사에 집중하기 시작했다는 겁니다.
3. 수주 잔고 1.7조 돌파와 유럽 시장 진출 쾌거
💡 상선·FPSO 포트폴리오 다변화 및 유럽 해상풍력 영토 확장
여기에 앞으로 몇 년 동안 먹고살 일감인 수주 잔고도 든든하게 쌓였습니다.
3분기에만 상선 6,815억 원, 해상풍력 1,605억 원 등 총 8,687억 원의 신규 수주를 쓸어 담았거든요.
그 결과 2분기 말 1조 1,000억 원 수준이던 수주 잔고가 3분기 말 기준 1조 7,692억 원으로 한 분기 만에 59.8%나 급증했습니다.
진짜 주목해야 할 포인트는 사업 포트폴리오의 완벽한 다변화입니다.
해상풍력 발주가 잠시 주춤한 틈을 타서 소형 탱커와 아프라막스급 원유운반선 같은 상선 일감을 빠르게 채워 넣었거든요.
게다가 마진이 꽤 높은 부유식 원유생산저장하역설비, 즉 FPSO 신규 수주도 올 연말이나 내년 초에 가시화될 전망입니다.
본업인 해상풍력 역시 글로벌 무대에서 영토를 넓히고 있습니다.
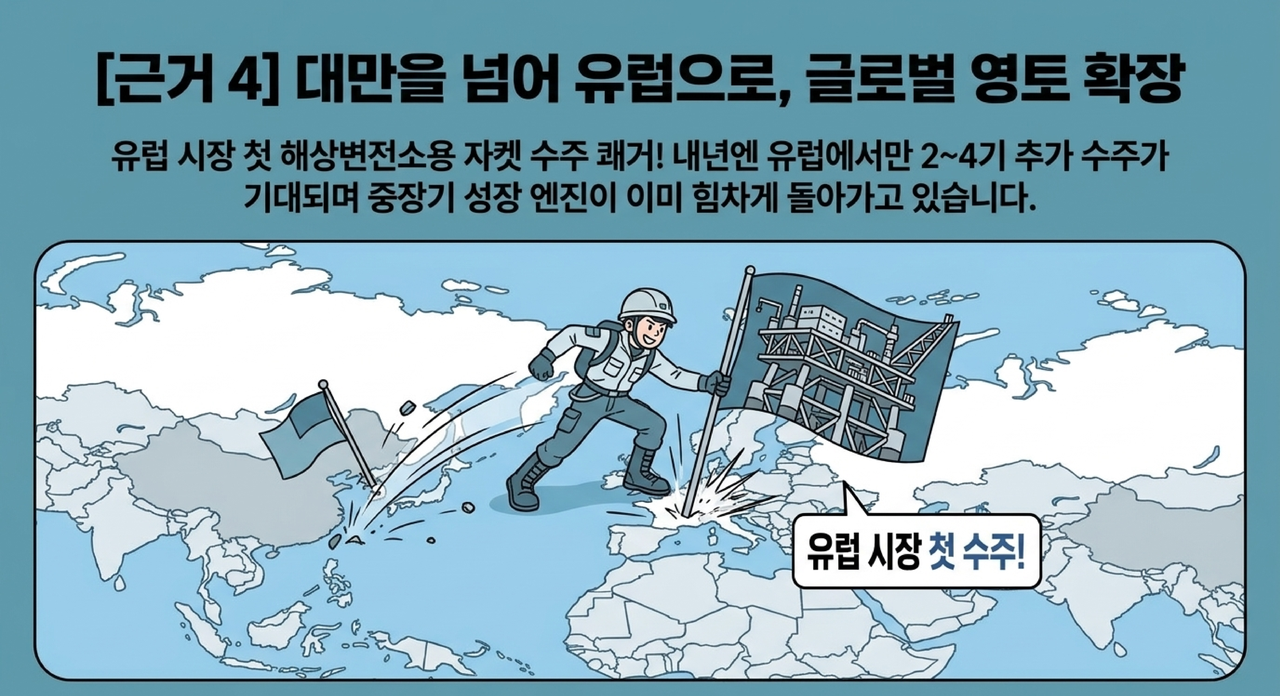
최근 대만을 넘어 유럽 시장에서 처음으로 해상변전소용 자켓 1기를 수주하는 쾌거를 거뒀는데요.
내년에는 유럽에서만 2기에서 4기까지 추가 수주가 기대되는 상황이라, 중장기 성장 엔진은 이미 힘차게 돌아가고 있는 셈이죠.
4. 주가 9,000원대 정체 원인과 반드시 체크할 3대 리스크
💡 단기 이익률 둔화, 안마 해상풍력 착공 지연, 최대주주 매각 불확실성
그런데 이렇게 실적이 잘 나오고 수주도 빵빵한데, 왜 주가는 9,000원대에서 빌빌거리고 있을까요?
솔직히 말씀드리면, 지금 당장 축포를 터뜨리기엔 마냥 좋아할 수만은 없는 묵직한 악재들이 발목을 잡고 있거든요.
투자자라면 반드시 짚고 넘어가야 할 세 가지 리스크, 지금부터 냉정하게 뜯어보겠습니다.
첫 번째 우려사항은 당장 다가올 4분기와 내년 상반기의 단기 실적 둔화입니다.
3분기에는 해상풍력 비중이 높았지만, 4분기에는 마진이 상대적으로 박한 특수선과 조선 부문 비중이 55% 수준까지 다시 올라가거든요.
이 때문에 4분기 영업이익률은 6.0%에서 9.3% 사이로 다시 꺾일 것이라는 전망이 많습니다.
두 번째는 고금리 여파로 인한 주요 해상풍력 프로젝트의 착공 지연입니다.
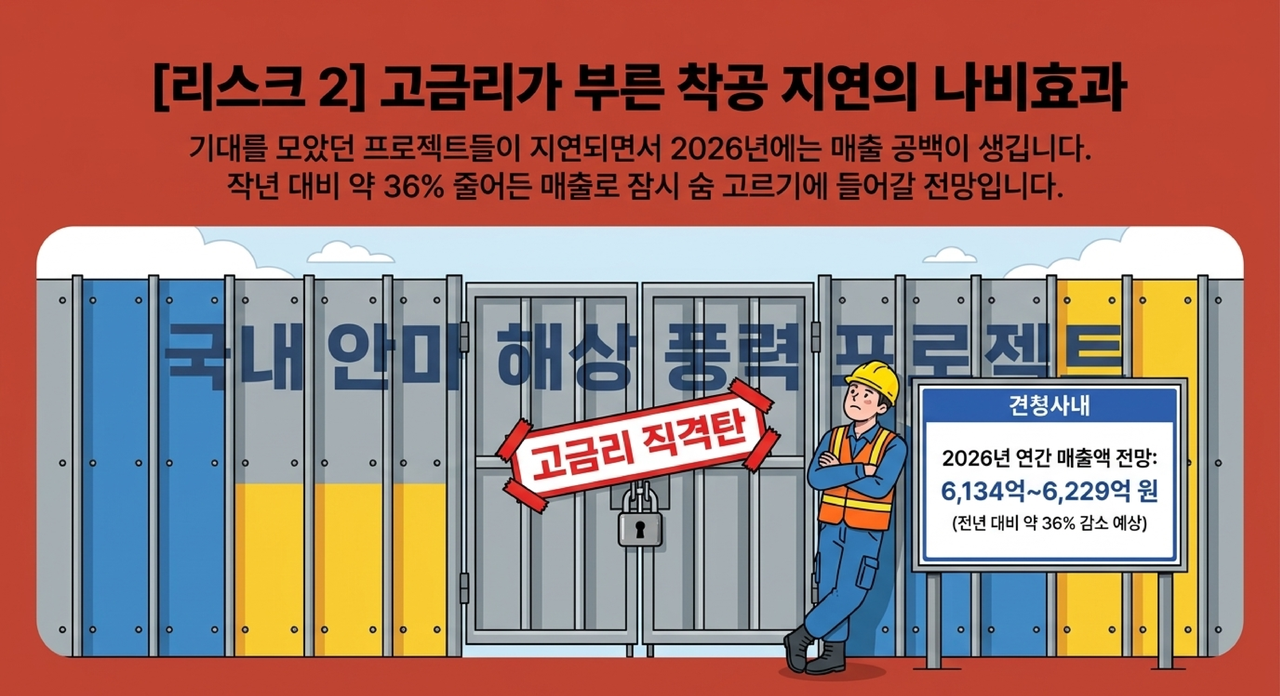
특히 기대를 모았던 국내 안마 해상풍력 프로젝트가 계속 지연되면서 매출 공백이 생겼는데요.
이 여파로 2026년 연간 매출액은 작년보다 약 36% 줄어든 6,134억 원에서 6,229억 원 수준에 그치며 숨 고르기를 할 것으로 보입니다.
가장 치명적인 세 번째 리스크는 바로 최대주주 변경, 즉 매각 이슈입니다.
연내 거래 종결을 목표로 하고 있지만 일정이 지연될 가능성도 있고, 새 주인이 누가 되느냐에 따라 2028년 완공 예정인 신야드 투자나 사업 방향이 흔들릴 수 있거든요.
이 불확실성 때문에 시장 전문가들도 목표주가를 일부 낮춰 잡은 겁니다.
5. 2027~2028년 중장기 실적 폭발 시나리오와 투자 전략
💡 PBR 0.6배 역사적 바닥권, 매각 협상과 본계약 전환이 핵심 열쇠
그렇다면 언제쯤 이 답답한 보릿고개를 넘어 주가가 본격적으로 날아오를까요?
최신 분석들은 2027년을 실적 재성장의 원년으로, 2028년을 폭발적 성장의 해로 꼽고 있습니다.
2027년에는 대만 포모사 프로젝트와 고마진 탱커선 매출이 잡히면서 연간 매출액이 최대 8,220억 원까지 회복될 전망이거든요.
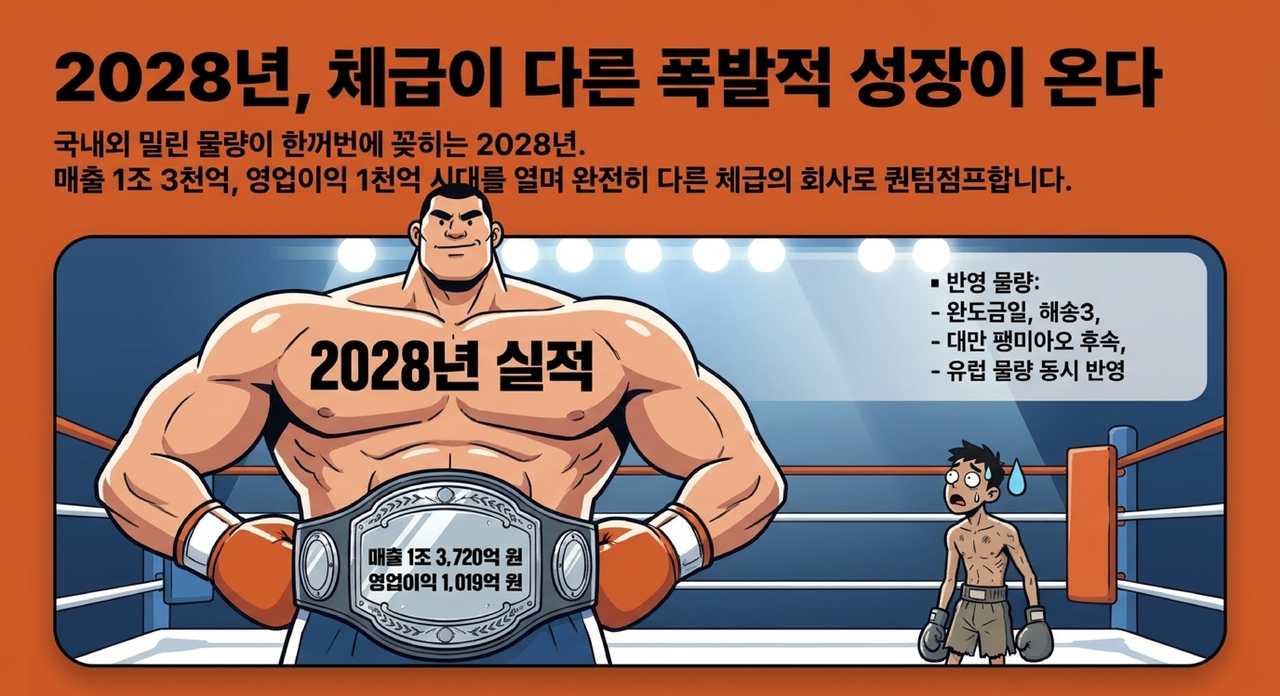
특히 2028년이 되면 완도금일, 해송3 같은 국내 물량과 대만 팽미아오 후속 프로젝트, 그리고 유럽 수주 물량이 한꺼번에 실적으로 꽂히게 됩니다.
가장 긍정적인 최신 분석에서는 2028년 매출액이 1조 3,720억 원, 영업이익은 1,019억 원까지 치솟으며 완전히 다른 체급의 회사가 될 것으로 내다봤습니다.
정리하자면 현재 주가는 주가순자산비율(PBR) 0.6배에서 0.7배 수준으로 역사적 바닥권에 머물러 있습니다.
매각 협상 마무리와 내년 초 국내외 해상풍력 본계약 전환 여부만 꼼꼼히 확인하시면서, 모든 투자의 최종 판단과 결정은 본인의 몫이라는 점 꼭 기억하시길 바랍니다.
오늘 정리해 드린 분석 내용이 여러분의 현명한 투자 판단과 소중한 자산을 지키는 데 든든한 이정표가 되기를 응원합니다.
📌 핵심 투자 포인트 3줄 요약
- 3분기 영업이익 169억 원(영업이익률 14.5%)으로 시장 기대치를 크게 상회했으며, 고마진 해상풍력 비중 확대와 체질 개선에 힘입어 수주 잔고도 1조 7,692억 원으로 59.8% 급증했습니다.
- 단기적으로는 4분기 저마진 특수선 비중 확대, 국내 안마 해상풍력 착공 지연에 따른 2026년 매출 감소, 최대주주 변경(매각) 이슈라는 3대 리스크가 주가 상승을 제한하고 있습니다.
- 현재 PBR 0.6~0.7배의 역사적 저평가 구간에 위치해 있으며, 대만·국내·유럽 수주 물량이 본격 반영되는 2027년 재성장과 2028년 매출 1.37조 원 규모의 폭발적 턴어라운드가 기대됩니다.
※분석을 바탕으로 작성된 정보 제공 목적의 글이며, 특정 종목의 매수·매도 추천이 아닙니다.
모든 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
이 글을 공유합시다